

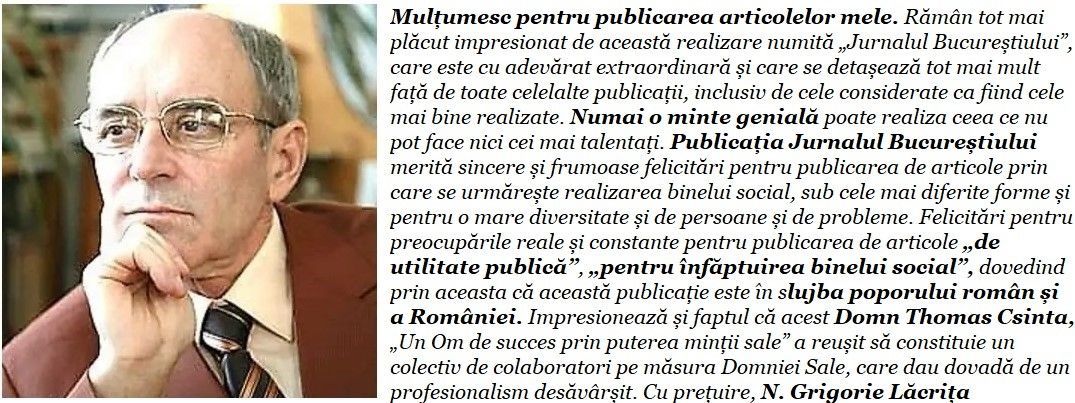



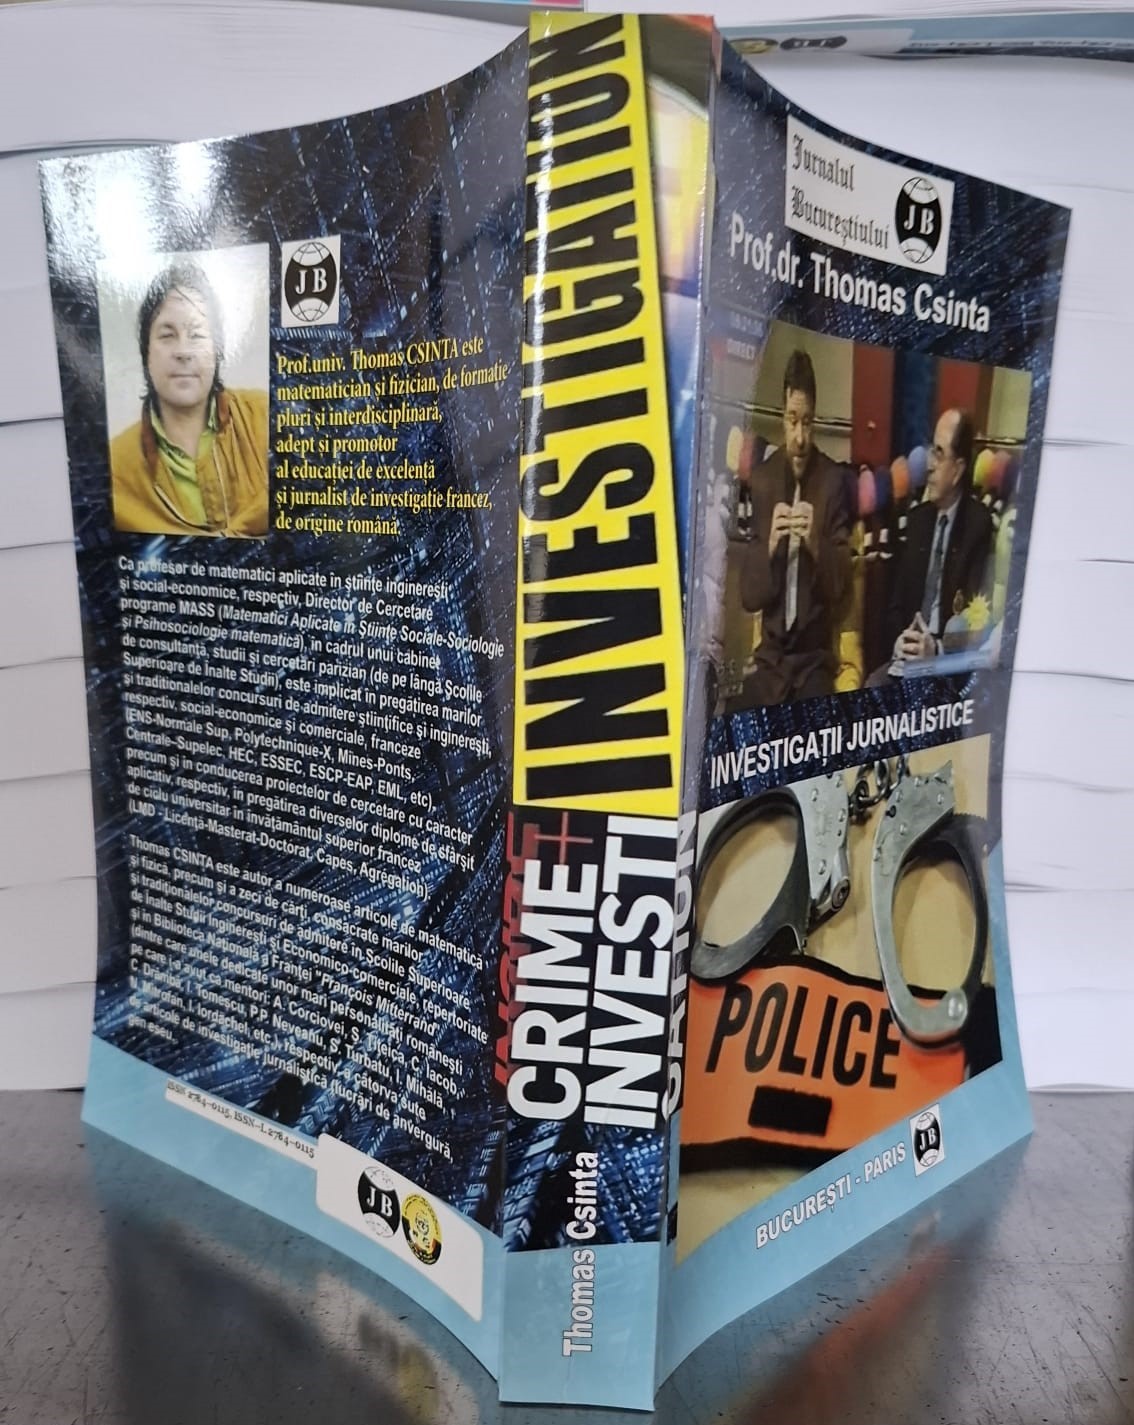


Thomas Csinta, profesor de cercetare (research professor) în Modelizare matematică și Matematici Aplicate în Științe Sociale (MASS – ramura socio-judiciară), director și redactor-șef (francez) al Jurnalului Bucureștiului „Le Petit Parisien” (publicație academică, cultural-educațională și științifică franco-română) Paris-București, atașat de presă al OADO (Organizația pentru Apărarea Drepturilor Omului-Națiunile Unite) pe lângă Curtea cu Jurați a Tribunalului Judiciar din Paris, Cavaler al Ordinului Crucea de Aur al Apărătorului Drepturilor Omului (OADO-Națiunile Unite), Președinte de Onoare OPDP (Organizația pentru Apărarea Deținuților din Diasopra), Membru al UZPR (Uniunea Jurnaliștilor Profesioniști din România), Director științific la CUFR R&D (Centrul Francez de Consiliere, Educație și Cercetare-Dezvoltare pentru Studii Postuniversitare) Paris-București, Google Scholar

Notă. Ne adresăm în primul rând compatrioților noștri români din diaspora care au fost arestați și plasați în detenție provizorie (ca „preveniți”) în Franța, înainte să fi angajat, deja, un avocat care să-i reprezinte, dar și celor care deși sunt asistați de un avocat, întâmpină dificultăți în comunicarea cu autoritățile de anchetă (franceze) datorită problemelor lingvistice (cu caracter socio- judiciar) cu care se confruntă. Să nu uitați că într-o mare majoritate de cazuri, sunteți victimele unor interpretări neadecvate și neadaptate ale infracțiunilor comise (indiferent de procedură: corecțională sau criminală), ceea ce agravează incadrarea voastră juridică și ca urmare pedeapsa la care veți fi condamnați. Contactați-ne pe site-ul nostru: oadd.ro
OADD (Organizația pentru Apărarea Deținuților din Diaspora) vă stă la dispoziție 24h/24h, 7z/7z.
Pentru orice problemă legata de justiția franceză ne puteți contacta pe site-ul organizației
Consilierii OADD sunt experți judiciari, personalități ale mediului academic și specialiști în jurnalismul de investigație criminală, cu o vastă experiență în sistemul judiciar francez (în vigoare în Franța Metropolitană, Ultramarină și în Spațiul francofon), care au intervenit, cu succes, într-o serie de dosare infracționale (corecționale & criminale). Prin analiza aprofundată a acestora aceștia identifică eventualele erori de fapt, de procedură sau de drept (comise de judecătorii de instrucție și/sau serviciile de poliție judiciară ale Poliției sau Jandarmeriei Naționale) și contribuie la elaborarea unor strategii de apărare în sprijinul persoanelor cercetate penal (cu statut de preveniți) sau condamnate (cu sentința rămasă definitivă), în deplin respect față de lege și de dreptul la un proces echitabil.


Av. Dr. Radu Pavel atrage atenția asupra procedurii aprobate prin Ordinul președintelui ANAF nr. 1.022/2026, care reglementează stabilirea din oficiu a taxei pe valoarea adăugată în cazul persoanelor impozabile care nu au depus decontul de TVA–formularul 300, subliniind importanța respectării obligațiilor declarative și a gestionării prompte a notificărilor primite de la ANAF. Stabilirea din oficiu se realizează în cadrul termenului de prescripție a dreptului organului fiscal de a stabili creanțe fiscale, pentru fiecare perioadă fiscală pentru care decontul nu a fost depus. Procedura nu se aplică persoanelor impozabile declarate inactive fiscal, atât timp cât acestea se află în această situație, potrivit art. 107 alin. (4) din Codul de procedură fiscală. De asemenea, nu sunt supuse acestei proceduri perioadele fiscale care au făcut obiectul unei inspecții fiscale ori pentru care inspecția fiscală a început și nici perioadele care au fost supuse verificării documentare.
Ce se întâmplă dacă nu este depus decontul de TVA 300
ANAF identifică persoanele impozabile înregistrate în scopuri de TVA care nu au depus decontul pentru perioada fiscală relevantă și transmite o notificare privind nedepunerea decontului de TVA. Notificarea pune contribuabilul în vedere să își îndeplinească obligația declarativă. Dacă formularul 300 nu este depus în termen de 15 zile de la primirea notificării, organul fiscal poate trece la stabilirea din oficiu a TVA, în condițiile art. 107 alin. (1) din Codul de procedură fiscală. Tot prin notificare, contribuabilul este informat cu privire la dreptul de a fi ascultat și este invitat să se prezinte la organul fiscal în termenul indicat. Este important ca notificarea ANAF să nu fie ignorată. În această etapă pot fi clarificate inclusiv situațiile în care decontul a fost între timp depus sau contribuabilul apreciază că nu avea obligația depunerii acestuia. „Recomandăm contribuabililor să verifice din timp obligațiile de declarare a TVA și să respecte termenele de depunere a decontului, pentru a evita declanșarea procedurii de impunere din oficiu”, a declarat Avocatul Coordonator al Societății Românești de Avocatură Pavel, Mărgărit și Asociații, Dr. Radu Pavel.
Notificarea privind nedepunerea decontului TVA
Notificarea emisă în temeiul Ordinului nr. 1.022/2026 indică perioada fiscală pentru care ANAF consideră că formularul 300 nu a fost depus și avertizează expres că nedepunerea acestuia în termen de 15 zile poate conduce la stabilirea din oficiu a obligației de plată. Totodată, contribuabilului îi este acordată posibilitatea de a-și exercita dreptul de a fi ascultat, în condițiile art. 9 din Codul de procedură fiscală. Dacă decontul a fost deja depus, notificarea însăși prevede că persoana impozabilă nu mai trebuie să îi dea curs. În funcție de situația concretă, un avocat ANAF poate analiza notificarea, situația declarativă și documentele fiscale relevante și poate asista contribuabilul în relația cu organul fiscal.
Dreptul contribuabilului de a fi ascultat de ANAF
Dreptul de a fi ascultat este reglementat de art. 9 din Codul de procedură fiscală și este integrat expres în noua procedură de stabilire din oficiu a TVA. Prin notificare, contribuabilul este invitat să se prezinte la sediul organului fiscal în termen de 5 zile de la primirea acesteia, în vederea exercitării dreptului de a fi ascultat. Dacă persoana impozabilă nu se prezintă la primul termen și nici nu renunță expres, în scris, la dreptul de a fi ascultată, ANAF transmite o invitație pentru un al doilea termen de audiere. Ordinul nr. 1.022/2026 prevede un formular distinct în acest scop. Audierea reprezintă o etapă procedurală relevantă, în cadrul căreia contribuabilul poate prezenta explicații și documente înainte de emiterea unei eventuale decizii de impunere.
Neprezentarea la audierea ANAF pentru nedepunerea formularului 300
În cazul în care contribuabilul nu se prezintă la primul termen stabilit pentru audiere, nu depune decontul și nu renunță expres la audiere, organul fiscal îi transmite o nouă invitație. Cel de-al doilea termen este stabilit potrivit art. 9 alin. (3) lit. b) din Codul de procedură fiscală. Dacă persoana impozabilă refuză explicit să se prezinte, prin renunțarea în scris la dreptul de a fi ascultată, condiția audierii este considerată îndeplinită. Dacă, după parcurgerea etapelor procedurale, decontul de TVA nu este depus și nu există un motiv pentru încetarea procedurii, ANAF poate stabili din oficiu TVA de plată. Pentru determinarea sumei, organul fiscal utilizează informațiile disponibile în sistemele sale, inclusiv informațiile din Decontul precompletat RO e-TVA, precum și datele din sistemele RO e-Factura și RO e-Case de marcat electronice, după caz. Potrivit procedurii, suma utilizată pentru impunerea din oficiu este determinată ca diferență între TVA colectată și 50% din TVA deductibilă identificată pe baza informațiilor disponibile ANAF. Această regulă reprezintă mecanismul de estimare aplicabil impunerii din oficiu. Ea nu trebuie confundată cu stabilirea definitivă a caracterului deductibil sau nedeductibil al TVA aferente achizițiilor contribuabilului. Dacă suma rezultată este negativă sau mai mică de 20 lei, nu se emite decizie de impunere. Dacă suma este de cel puțin 20 lei, organul fiscal poate emite decizia de impunere din oficiu.
Verificarea legalității deciziei de impunere
Decizia de impunere din oficiu trebuie analizată atât din perspectiva respectării etapelor procedurale, cât și a informațiilor și a modului de calcul utilizate de ANAF. Decizia constituie titlu de creanță și înștiințare de plată. Termenul de plată depinde de data comunicării deciziei:
- dacă aceasta este comunicată între 1 și 15 ale lunii, plata se efectuează până la data de 5 a lunii următoare;
- dacă este comunicată între 16 și ultima zi a lunii, plata se efectuează până la data de 20 a lunii următoare.
Pentru neachitarea la scadență se calculează obligații fiscale accesorii potrivit legii. Un avocat drept fiscal poate verifica legalitatea actului, respectarea dreptului la audiere, calculul sumelor și existența motivelor pentru anularea sau contestarea deciziei.
În ce situații se anulează decizia de impunere din oficiu
Emiterea deciziei de impunere nu înlătură posibilitatea contribuabilului de a depune formularul 300. Dacă decontul de TVA este depus în termen de 60 de zile de la comunicarea deciziei de impunere din oficiu, decizia se anulează, potrivit art. 107 alin. (5) din Codul de procedură fiscală. Termenul de 60 de zile este unul esențial: dacă decontul este depus după expirarea acestuia, formularul nu mai este prelucrat în cadrul acestei proceduri, iar sumele stabilite prin decizia de impunere din oficiu se mențin. Distinct de această posibilitate, decizia de impunere poate fi contestată în termen de 45 de zile de la data comunicării, potrivit art. 270 alin. (1) din Codul de procedură fiscală. Cele două termene nu trebuie confundate:
- 60 de zile–pentru depunerea formularului 300, cu consecința anulării deciziei de impunere din oficiu
- 45 de zile–pentru formularea contestației împotriva deciziei.
Alegerea demersului adecvat trebuie făcută în funcție de situația fiscală concretă și de motivele pentru care formularul 300 nu a fost depus.
Concluzie
Ordinul președintelui ANAF nr. 1.022/2026 instituie o procedură specifică pentru situațiile în care persoanele impozabile înregistrate în scopuri de TVA nu depun formularul 300. Procedura nu presupune o impunere automată imediat după expirarea termenului de declarare. Contribuabilul este notificat, beneficiază de dreptul de a fi ascultat și are posibilitatea de a depune decontul înainte de emiterea deciziei. Dacă ANAF ajunge la stabilirea TVA din oficiu, suma este determinată potrivit mecanismului prevăzut de procedură, pe baza informațiilor fiscale disponibile. Chiar și după emiterea deciziei, depunerea formularului 300 în termenul legal de 60 de zile poate conduce la anularea acesteia. În cazul primirii unei notificări sau a unei decizii de impunere, analiza rapidă a situației este importantă, deoarece procedura cuprinde termene scurte și distincte, cu efecte juridice diferite.
Notă. Societatea Românească de avocatură Pavel, Mărgărit și Asociații este una dintre societățile de avocatură de top din România, care furnizează servicii juridice de cea mai înaltă calitate. Printre clienții societății de avocatură se află companii multinaționale și autohtone de anvergură. În 2026, poveștile de succes ale societății de avocatură i-au adus recunoașterea internațională din partea celor mai prestigioase ghiduri și publicații internaționale de profil. Astfel, societatea de avocatură Pavel, Mărgărit și Asociații s-a situat în acest an pe locul 3 în România în clasamentul firmelor de avocatură de business cu cea mai relevantă expertiză, realizat de publicația Legal 500. Societatea de avocatură este recunoscută la nivel internațional și de De asemenea, Pavel, Mărgărit și Asociații este singură societatea de avocatură din România recomandată de directorul internațional Global Law Experts din Londra în aria de practică Dispute Resolution.

English version
Dr. Radu Pavel, Attorney-at-Law, draws attention to the procedure approved by Order of the President of ANAF No. 1,022/2026, which governs the ex officio assessment of value added tax for taxable persons who have failed to file their VAT return–Form 300, emphasising the importance of complying with filing obligations and promptly addressing notices received from ANAF, Romania’s National Agency for Fiscal Administration. Ex officio assessments are carried out within the limitation period applicable to the tax authority’s right to assess tax liabilities, for each tax period for which the return has not been filed. The procedure does not apply to taxable persons declared inactive for tax purposes, for as long as they retain that status, pursuant to Article 107(4) of the Romanian Tax Procedure Code. The procedure also excludes tax periods that have been subject to a tax audit or for which a tax audit has commenced, as well as periods that have been subject to a documentary verification.
ANAF Declares Ghost-Address Firms Inactive – What You Can Do to Continue Your Activity
What happens if the VAT return – Form 300 – is not filed
ANAF identifies taxable persons registered for VAT purposes in Romania who have failed to file their return for the relevant tax period and issues a notice of failure to file the VAT return. The notice requires the taxpayer to comply with their filing obligation. If Form 300 is not filed within 15 days of receipt of the notice, the tax authority may proceed with an ex officio VAT assessment, subject to Article 107(1) of the Romanian Tax Procedure Code. The notice also informs the taxpayer of their right to be heard and invites them to appear before the tax authority within the specified time limit. It is important not to ignore the ANAF notice. At this stage, clarification can also be provided where the return has since been filed or the taxpayer considers that they were not required to file it. „We recommend that taxpayers check their VAT reporting obligations in advance and comply with return filing deadlines to avoid the initiation of the ex officio assessment procedure,” stated Dr. Radu Pavel, Managing Partner of the Romanian law firm Pavel, Mărgărit and Associates.
Notice of failure to file the VAT return
The notice issued under Order No. 1,022/2026 specifies the tax period for which ANAF considers that Form 300 has not been filed and expressly warns that failure to file it within 15 days may lead to an ex officio assessment of the tax payable. The taxpayer is also given the opportunity to exercise their right to be heard, pursuant to Article 9 of the Romanian Tax Procedure Code. If the return has already been filed, the notice itself states that the taxable person is no longer required to act upon it. Depending on the circumstances, a lawyer advising on ANAF matters in Romania can review the notice, the taxpayer’s filing status and the relevant tax documents, and assist the taxpayer in dealings with the tax authority.
The taxpayer’s right to be heard by ANAF
The right to be heard is governed by Article 9 of the Romanian Tax Procedure Code and is expressly incorporated into the new ex officio VAT assessment procedure. The notice invites the taxpayer to attend the tax authority’s offices within 5 days of receipt, in order to exercise their right to be heard. If the taxable person neither attends the first scheduled hearing nor expressly waives their right to be heard in writing, ANAF issues an invitation to a second hearing. Order No. 1,022/2026 provides a separate form for this purpose. The hearing is a relevant procedural stage during which the taxpayer may submit explanations and documents before any tax assessment decision is issued.
Failure to attend an ANAF hearing concerning the non-filing of Form 300
If the taxpayer fails to attend the first scheduled hearing, does not file the return and does not expressly waive the hearing, the tax authority sends a further invitation. The second hearing is scheduled pursuant to Article 9(3)(b) of the Romanian Tax Procedure Code. If the taxable person explicitly declines to attend by waiving their right to be heard in writing, the hearing requirement is deemed to have been fulfilled. If, after completion of the procedural steps, the VAT return remains unfiled and there are no grounds for discontinuing the procedure, ANAF may assess the VAT payable ex officio. To determine the amount, the tax authority uses information available in its systems, including information from the RO e-TVA pre-filled VAT return, as well as data from the RO e-Factura and RO e-Case de marcat electronice electronic cash register systems, as applicable. Under the procedure, the amount used for the ex officio assessment is calculated as the difference between output VAT and 50% of deductible input VAT, as identified from the information available to ANAF. This rule constitutes the estimation mechanism applicable to ex officio assessments. It should not be confused with a final determination of whether VAT on the taxpayer’s purchases is deductible. If the resulting amount is negative or less than Ron 20, no tax assessment decision is issued. If the amount is at least Ron 20, the tax authority may issue an ex officio tax assessment decision.
Reviewing the lawfulness of the tax assessment decision
An ex officio tax assessment decision must be reviewed both in terms of compliance with the procedural steps and in terms of the information and calculation method used by ANAF. The decision constitutes an instrument establishing a tax claim and a notice of payment. The payment deadline depends on the date on which the decision is served:
- if it is served between the 1st and the 15th of the month, payment is due by the 5th of the following month;
- if it is served between the 16th and the last day of the month, payment is due by the 20th of the following month.
Late-payment interest and penalties are calculated in accordance with the law if payment is not made by the due date. A tax lawyer in Romania can verify the lawfulness of the decision, compliance with the right to be heard, the calculation of the amounts assessed and whether there are grounds for annulment or challenge.
When an ex officio tax assessment decision is annulled
The issuance of a tax assessment decision does not prevent the taxpayer from filing Form 300. If the VAT return is filed within 60 days of service of the ex officio tax assessment decision, the decision is annulled pursuant to Article 107(5) of the Romanian Tax Procedure Code. The 60-day time limit is crucial: if the return is filed after it expires, the form is no longer processed under this procedure, and the amounts established by the ex officio tax assessment decision remain in effect. Separately, the tax assessment decision may be challenged by an administrative appeal within 45 days of service, pursuant to Article 270(1) of the Romanian Tax Procedure Code. The two time limits must not be confused:
- 60 days–to file Form 300, resulting in the annulment of the ex officio tax assessment decision;
- 45 days–to lodge an administrative appeal against the decision.
The appropriate course of action must be determined by reference to the taxpayer’s specific tax circumstances and the reasons why Form 300 was not filed.
Conclusion
Order of the President of ANAF No. 1,022/2026 establishes a specific procedure for situations in which taxable persons registered for VAT purposes in Romania fail to file Form 300. The procedure does not entail an automatic assessment immediately after the filing deadline expires. The taxpayer receives a notice, is entitled to be heard and has the opportunity to file the return before the decision is issued. If ANAF proceeds with an ex officio VAT assessment, the amount is determined using the mechanism prescribed by the procedure, based on the available tax information. Even after the decision has been issued, filing Form 300 within the statutory 60-day time limit may lead to its annulment. Upon receipt of a notice or a tax assessment decision, a prompt review of the situation is important, as the procedure involves short and distinct time limits, each carrying different legal consequences.
Note. Pavel, Margarit and Associates Romanian Law Firm is one of the top law firms in Romania, providing high-quality legal services. The firm’s clients include multinational and domestic companies of great magnitude. In 2026, the law firm’s success stories brought it international recognition from the most prestigious international guides and publications in the field. As a result, Pavel, Margarit and Associates Law Firm ranked 3rd in Romania in the Legal 500’s ranking of business law firms with the most relevant expertise. The law firm is internationally recognized by the IFLR 1000 Financial and Corporate 2026 guide. Additionally, Pavel, Margarit and Associates Law Firm is the only law firm in Romania recommended by the international director of Global Law Experts in London in the Dispute Resolution practice area.
French version
Maître Dr Radu Pavel attire l’attention sur la procédure approuvée par l’arrêté du président de l’ANAF n° 1.022/2026, qui régit la taxation d’office de la taxe sur la valeur ajoutée due par les assujettis n’ayant pas déposé leur déclaration de TVA– formulaire 300. Il souligne l’importance du respect des obligations déclaratives et du traitement rapide des notifications reçues de l’ANAF, l’Agence nationale d’administration fiscale en Roumanie. La taxation d’office intervient dans le délai de prescription du droit de l’administration fiscale d’établir les créances fiscales, pour chaque période fiscale au titre de laquelle la déclaration n’a pas été déposée. La procédure ne s’applique pas aux assujettis déclarés fiscalement inactifs, aussi longtemps qu’ils conservent ce statut, conformément à l’article 107, paragraphe 4, du Code de procédure fiscale roumain. Sont également exclues les périodes fiscales ayant fait l’objet d’un contrôle fiscal ou pour lesquelles un tel contrôle a commencé, ainsi que les périodes ayant été soumises à une vérification documentaire.
Que se passe-t-il si la déclaration de TVA–formulaire 300–n’est pas déposée ?
L’ANAF identifie les assujettis immatriculés à la TVA en Roumanie qui n’ont pas déposé leur déclaration pour la période fiscale concernée et leur adresse une notification pour défaut de dépôt de la déclaration de TVA. La notification enjoint au contribuable de satisfaire à son obligation déclarative. Si le formulaire 300 n’est pas déposé dans un délai de 15 jours à compter de la réception de la notification, l’administration fiscale peut procéder à la taxation d’office de la TVA, dans les conditions prévues à l’article 107, paragraphe 1, du Code de procédure fiscale roumain. La notification informe également le contribuable de son droit d’être entendu et l’invite à se présenter devant l’administration fiscale dans le délai indiqué. Il est important de ne pas ignorer la notification de l’ANAF. À ce stade, il est notamment possible de clarifier les situations dans lesquelles la déclaration a été déposée entre-temps ou dans lesquelles le contribuable estime ne pas avoir été tenu de la déposer. „Nous recommandons aux contribuables de vérifier en amont leurs obligations déclaratives en matière de TVA et de respecter les délais de dépôt de leur déclaration afin d’éviter le déclenchement de la procédure de taxation d’office”, a déclaré Maître Dr Radu Pavel, avocat associé gérant du cabinet d’avocats roumain Pavel, Mărgărit et Associés.
La notification pour défaut de dépôt de la déclaration de TVA
La notification émise en vertu de l’arrêté n° 1.022/2026 précise la période fiscale pour laquelle l’ANAF considère que le formulaire 300 n’a pas été déposé et avertit expressément que l’absence de dépôt dans un délai de 15 jours peut entraîner l’établissement d’office de l’impôt à payer. Le contribuable se voit également accorder la possibilité d’exercer son droit d’être entendu, conformément à l’article 9 du Code de procédure fiscale roumain. Si la déclaration a déjà été déposée, la notification elle-même précise que l’assujetti n’est plus tenu d’y donner suite. En fonction des circonstances, un avocat intervenant dans les relations avec l’ANAF en Roumanie peut examiner la notification, la situation déclarative et les documents fiscaux pertinents, et assister le contribuable dans ses démarches auprès de l’administration fiscal Le droit d’être entendu est régi par l’article 9 du Code de procédure fiscale roumain et figure expressément dans la nouvelle procédure de taxation d’office de la TVA. Par cette notification, le contribuable est invité à se présenter dans les locaux de l’administration fiscale dans un délai de 5 jours à compter de sa réception, afin d’exercer son droit d’être entendu. Si l’assujetti ne se présente pas à la première audition et ne renonce pas expressément, par écrit, à son droit d’être entendu, l’ANAF lui adresse une invitation à une seconde audition. L’arrêté n° 1.022/2026 prévoit un formulaire distinct à cette fin. L’audition constitue une étape procédurale importante, au cours de laquelle le contribuable peut présenter des explications et des documents avant l’émission éventuelle d’une décision d’imposition.
L’absence à l’audition de l’ANAF pour défaut de dépôt du formulaire 300
Si le contribuable ne se présente pas à la première audition, ne dépose pas sa déclaration et ne renonce pas expressément à être entendu, l’administration fiscale lui adresse une nouvelle invitation. La seconde audition est fixée conformément à l’article 9, paragraphe 3, point b), du Code de procédure fiscale roumain. Si l’assujetti refuse explicitement de se présenter en renonçant par écrit à son droit d’être entendu, l’exigence relative à l’audition est réputée satisfaite. Si, après l’accomplissement des étapes procédurales, la déclaration de TVA n’est toujours pas déposée et qu’aucun motif ne justifie la clôture de la procédure, l’ANAF peut établir d’office la TVA à payer. Pour déterminer le montant, l’administration fiscale utilise les informations disponibles dans ses systèmes, notamment celles figurant dans la déclaration de TVA préremplie RO e-TVA, ainsi que les données issues des systèmes RO e-Factura et RO e-Case de marcat electronice, ce dernier concernant les caisses enregistreuses électroniques, selon le cas.
Selon la procédure, le montant retenu pour la taxation d’office correspond à la différence entre la TVA collectée et 50 % de la TVA déductible identifiée à partir des informations dont dispose l’ANAF. Cette règle constitue le mécanisme d’estimation applicable à la taxation d’office. Elle ne doit pas être confondue avec la détermination définitive du caractère déductible ou non déductible de la TVA afférente aux achats du contribuable. Si le montant obtenu est négatif ou inférieur à 20 lei, aucune décision d’imposition n’est émise. Si ce montant est au moins égal à 20 lei, l’administration fiscale peut émettre une décision de taxation d’office.
La vérification de la légalité de la décision d’imposition
La décision de taxation d’office doit être examinée tant au regard du respect des étapes procédurales que des informations et de la méthode de calcul utilisées par l’ANAF. La décision constitue un titre constatant la créance fiscale et un avis de paiement. La date limite de paiement dépend de la date de notification de la décision :
- si celle-ci est notifiée entre le 1er et le 15 du mois, le paiement doit être effectué au plus tard le 5 du mois suivant ;
- si elle est notifiée entre le 16 et le dernier jour du mois, le paiement doit être effectué au plus tard le 20 du mois suivant.
En cas de défaut de paiement à l’échéance, des intérêts et pénalités de retard sont calculés conformément à la loi. Un avocat en droit fiscal en Roumanie peut vérifier la légalité de l’acte, le respect du droit d’être entendu, le calcul des montants et l’existence de motifs permettant d’obtenir l’annulation de la décision ou de la contester.
Paquet Fiscal 2: L’ANAF Déclare les Entreprises Inactives en Roumanie – Conséquences et Statistiques
Dans quels cas la décision de taxation d’office est-elle annulée ?
L’émission de la décision d’imposition ne prive pas le contribuable de la possibilité de déposer le formulaire 300. Si la déclaration de TVA est déposée dans un délai de 60 jours à compter de la notification de la décision de taxation d’office, la décision est annulée conformément à l’article 107, paragraphe 5, du Code de procédure fiscale roumain. Le délai de 60 jours est essentiel: si la déclaration est déposée après son expiration, le formulaire n’est plus traité dans le cadre de cette procédure et les montants établis par la décision de taxation d’office sont maintenus. Indépendamment de cette possibilité, la décision d’imposition peut faire l’objet d’une contestation administrative dans un délai de 45 jours à compter de sa notification, conformément à l’article 270, paragraphe 1, du Code de procédure fiscale roumain. Ces deux délais ne doivent pas être confondus :
- 60 jours–pour déposer le formulaire 300, ce qui entraîne l’annulation de la décision de taxation d’office ;
- 45 jours–pour former une contestation administrative contre la décision.
La démarche appropriée doit être déterminée en fonction de la situation fiscale concrète du contribuable et des raisons pour lesquelles le formulaire 300 n’a pas été déposé.
Conclusion
L’arrêté du président de l’ANAF n° 1.022/2026 instaure une procédure spécifique pour les situations dans lesquelles les assujettis immatriculés à la TVA en Roumanie ne déposent pas le formulaire 300. La procédure n’entraîne pas une imposition automatique dès l’expiration du délai de déclaration. Le contribuable reçoit une notification, bénéficie du droit d’être entendu et a la possibilité de déposer sa déclaration avant l’émission de la décision. Si l’ANAF procède à la taxation d’office de la TVA, le montant est déterminé selon le mécanisme prévu par la procédure, sur la base des informations fiscales disponibles. Même après l’émission de la décision, le dépôt du formulaire 300 dans le délai légal de 60 jours peut entraîner son annulation. En cas de réception d’une notification ou d’une décision d’imposition, il est important d’analyser rapidement la situation, car la procédure prévoit des délais courts et distincts, produisant des effets juridiques différents.
Note. Le Cabinet d’avocats roumain Pavel Margarit and Associates a pour clients des entreprises étrangères, des sociétés locales de premier plan et des particuliers à haut revenu. En 2026, les succès du Cabinet d’avocats roumain ont été reconnus par les guides et publications internationaux les plus prestigieux. Le Cabinet a été classé 3e en Roumanie par la publication Legal 500. Le Cabinet d’avocats roumain est également reconnu par le guide financier et corporatif IFLR 1000 2026. Le Cabinet d’avocats roumain Pavel, Margarit & Associates est également le seul Cabinet d’avocats en Roumanie recommandé par le Directeur de Global Law Experts à Londres dans le domaine du règlement des litiges.
Notă. Toate articolele Societății de avocatură Pavel, Mărgărit & Asociații în Jurnalul Bucureștiului
Nota redacției. (Thomas Csinta redactor șef și director al publicației)


https://www.jurnalul-bucurestiului.ro/diaspora-romaneasca-radacini-si-orizonturi-despre-locuirea-identitatii-limbaj-si-apartenenta-cu-jurnalul-bucurestiului-publicatie-cultural-educationala-si-st/

- Mihai Eminescu, Ion Oprea, Grid Modorcea, Adrian Păunescu, Neculai Constantin Munteanu, Adrian Cioroianu, Octav Pancu-Iași, George Călinescu, Vasile Sava, Cicerone Poghirc, Aurelian Titu Dumitrescu, Mircea Florin Șandru, Lucian Blaga, Constantin Pădureanu, Dumitru Tinu, Cezar Ivănescu, Fabian Anton, George Topîrceanu, Petru Codrea, Radu Gyr, Dan Culcer, Ion Anton, Dumitru Stăniloae, Mihai Cosma, Claudiu Săftoiu, Iosif Constantin Drăgan, George Băjenaru, Cleopatra Lorințiu, Ion Heliade-Rădulescu, Andrei Partoș, Ion Cristoiu, Mircea Badea, Grațian Cormoș, Aristide Buhoiu, Ioana Sava, Brândușa Prelipceanu, Nicole Valéry-Grossu, Gabriel Liiceanu, Ion Agârbiceanu, Eliza Macadan, Florian Bichir, Emil Șimăndan, Bogdan Suceavă, Adriana Săftoiu, Ioan Chirilă, Gabriela Vrânceanu-Firea, Paul Lampert, Octavian Paler, Alexandru Vianu, Dumitru Toma, Eugen Barbu, Eric Winterhalder, Cristian Mungiu, Vintilă Horia, Dan Pavel, Mircea Dinescu, Cristian Tudor Popescu, George Pruteanu, Emil Hurezeanu, Ivo Muncian, Radu Jörgensen, Lazăr Lădariu, Eugen Ovidiu Chirovici, Adrian Hoajă, Doina Drăguț, George Muntean, Barbu Catargiu, Adrian Mîrșanu, Victor Frunză, Lorena Lupu, Alexandru Candiano-Popescu, Marius Mircu, Dănuț Ungureanu, Vasile Copilu-Cheatră, Rodica Culcer, Andrei Gorzo, Zaharia Stancu, Eugen Cojocaru, Răsvan Popescu, Ion Anghel Mânăstire, Pamfil Șeicaru, Tudorel Oancea, Dorin Ștef, Paula Seling, Sabin Gherman, Marian Coman, Brîndușa Armanca, Valeriu Turcan, Teșu Solomovici, Sorin Roșca Stănescu, Tudor Octavian, Vasilica Ghiță Ene, Gabriela Adameșteanu, Radu Negrescu-Suțu, Cornel Nistorescu, Petre Got, Dumitru D. Șoitu, Geo Bogza, Dan Diaconescu, Stelian Popescu, Nicolae Carandino, Valer Chioreanu, Ioan Massoff, Corneliu Stoica, Adelin Petrișor, Ion Călugăru, Andrei Alexandru, Ludovic Roman, Radu Paraschivescu, Vasile Urechea-Alexandrescu, Elis Râpeanu, Cezar Petrescu, Ion Monoran, Thomas Csinta, Marian Odangiu, Paul Barbăneagră,…

- Români francezi: Vladimir Cosma, Emil Cioran, Matei Vișniec, Tristan Tzara, Victor Brauner, Elvira Popescu, Gherasim Luca, Dinu Flămând, Vasile Șirli, Elena Văcărescu, Constantin Virgil Gheorghiu, Ion Vlad, Thomas Csinta, Paul Barbăneagră, Bogdan Stanoevici, Ariel Moscovici, Luminița Cochinescu, Alice Cocea, Roxana Eminescu, Irina Ionesco, Eli Lotar, Alexandre Revcolevschi, Radu Mihăileanu, Horia Surianu, Haim Brézis. Extras:Vladimir Cosma(n. 13 aprilie 1940, București) este un violonist, compozitor și dirijor francez, născut la București, România, într-o familie de muzicieni. Tatăl său, Teodor Cosma, este pianist și dirijor, mama sa, Carola, autor- compozitor, unchiul său, Edgar Cosma, compozitor și dirijor, iar una dintre bunici a fost pianistă, elevă a celebrului Ferrucio Busoni. După câștigarea primelor sale premii la Conservatorul Național de la București, Vladimir Cosma ajunge la Paris (unde emigrase unchiul Edgar), în 1963, unde își va continua studiile cu Nadia Boulanger și la Conservatorul Național din Paris. Pe lângă formația clasică, s-a simțit atras, de foarte tânăr, de muzica de jazz, muzica de film și toate formele muzicilor populare. Începând din 1964, a efectuat numeroase turnee în lume concertând ca violonist, dar, curând, se va consacra din ce în ce mai mult compoziției. Scrie diferite lucrări printre care: „Trois mouvements d’été” pentru orchestră simfonică, „Oblique” pentru violoncel și orchestră, muzică pentru scenă și balet („olpone” pentru Comedia Franceză, opera „Fantômas”, etc.). În 1968, Yves Robert îi încredințează prima muzică de film: „Alexandre le Bienheureux”. De atunci, Vladimir Cosma a compus mai mult de trei sute de partituri pentru filme de lung metraj sau serii TV. Cinematografia îi datorează numeroase succese în colaborare în special cu: Yves Robert, Gérard Oury, Francis Veber, Claude Pinoteau, Jean-Jacques Beineix, Claude Zidi, Ettore Scola, Pascal Thomas, Pierre Richard, Yves Boisset, André Cayat…
Interviu exceptional–Prof. Thomas Csinta
Matematician • Om de știință • Filosof • Jurnalist
„Ordine, haos și conștiință–despre om şi algoritm”.
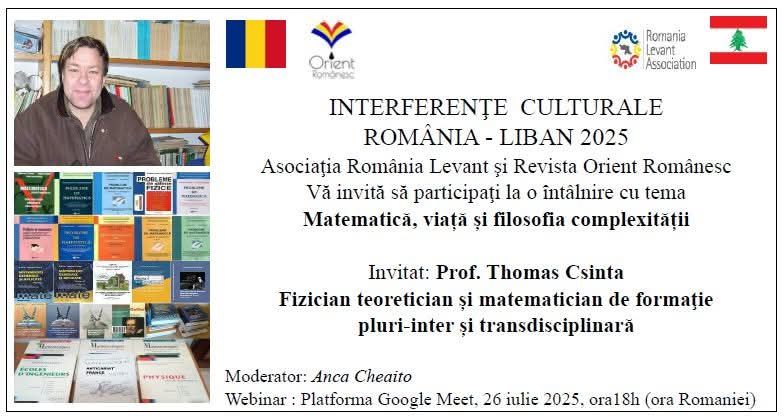
Prof. Thomas Csinta este matematician, specialist în problematici internaționale și dezvoltare academică transfrontalieră. A activat în multiple instituții de învățământ superior din Europa și din spațiul francofon, fiind recunoscut pentru contribuțiile sale la consolidarea parteneriatelor universitare internaționale. Pe lângă activitatea sa didactică, este și un prolific autor, consultant educațional și promotor al inovării în învățământul superior. Stilul său riguros, dar deschis, și abordarea sa inter-disciplinară l-au transformat într-un mentor pentru numeroși studenți și colegi de breaslă. Un nume rar în spațiul public românesc și internațional, Prof. Thomas Csinta este una dintre acele minți care refuză să fie încadrate într-un singur domeniu. Matematician de formație, specialist în sisteme complexe aplicate fenomenelor socio-judiciare, filosof al științei și jurnalist cu viziune critică, profesorul Thomas Csinta propune o perspectivă originală asupra lumii contemporane–o lume în care matematica, gândirea morală și conștiința civică sunt chemate să răspundă provocărilor erei algoritmilor și inteligenței artificiale. Un interviu profund, în care:
- Matematica devine o hartă a vieții spirituale
- Filosofia întâlnește teoria haosului
- Justiția este analizată ca fenomen emergent în rețele sociale
- Inteligența artificială este interogată dincolo de mit și fascinație
- Lectura apare ca ultimă formă de libertate și rezistență a conștiinței
- Interviul este parte din seria unor proiecte editoriale dedicate celor care gândesc în profunzime, dincolo de zgomotul vremii
- Un dialog-eveniment pentru toți cei preocupați de sens, cunoaștere și umanitate
- Data: 26 iulie 2025/ora: 18h (ora României)
- Platforma Google Meet
- Moderator: Anca Cheaito
Ne exprimăm profunda recunoștință și aleasa admirație față de domnul profesor Thomas Csintapentru onoarea de a fi fost alături de noi în cadrul acestui interviu excepțional. Prin claritatea gândirii, finețea analizei și deschiderea către dialog autentic, ați oferit nu doar răspunsuri, ci ferestre către înțelegere, punți între știință și umanitate, între matematică și conștiință, între haosul lumii și ordinea interioară. Vă mulțumim pentru profunzimea ideilor și pentru curajul de a gândi dincolo de convenții. Prezența dumneavoastră a fost o adevărată onoare și o inspirație. Cu considerație și recunoștință
Mulțumiri Prof. Dr. Thomas Csinta
Interviu excepțional – Profesorul Thomas Csinta
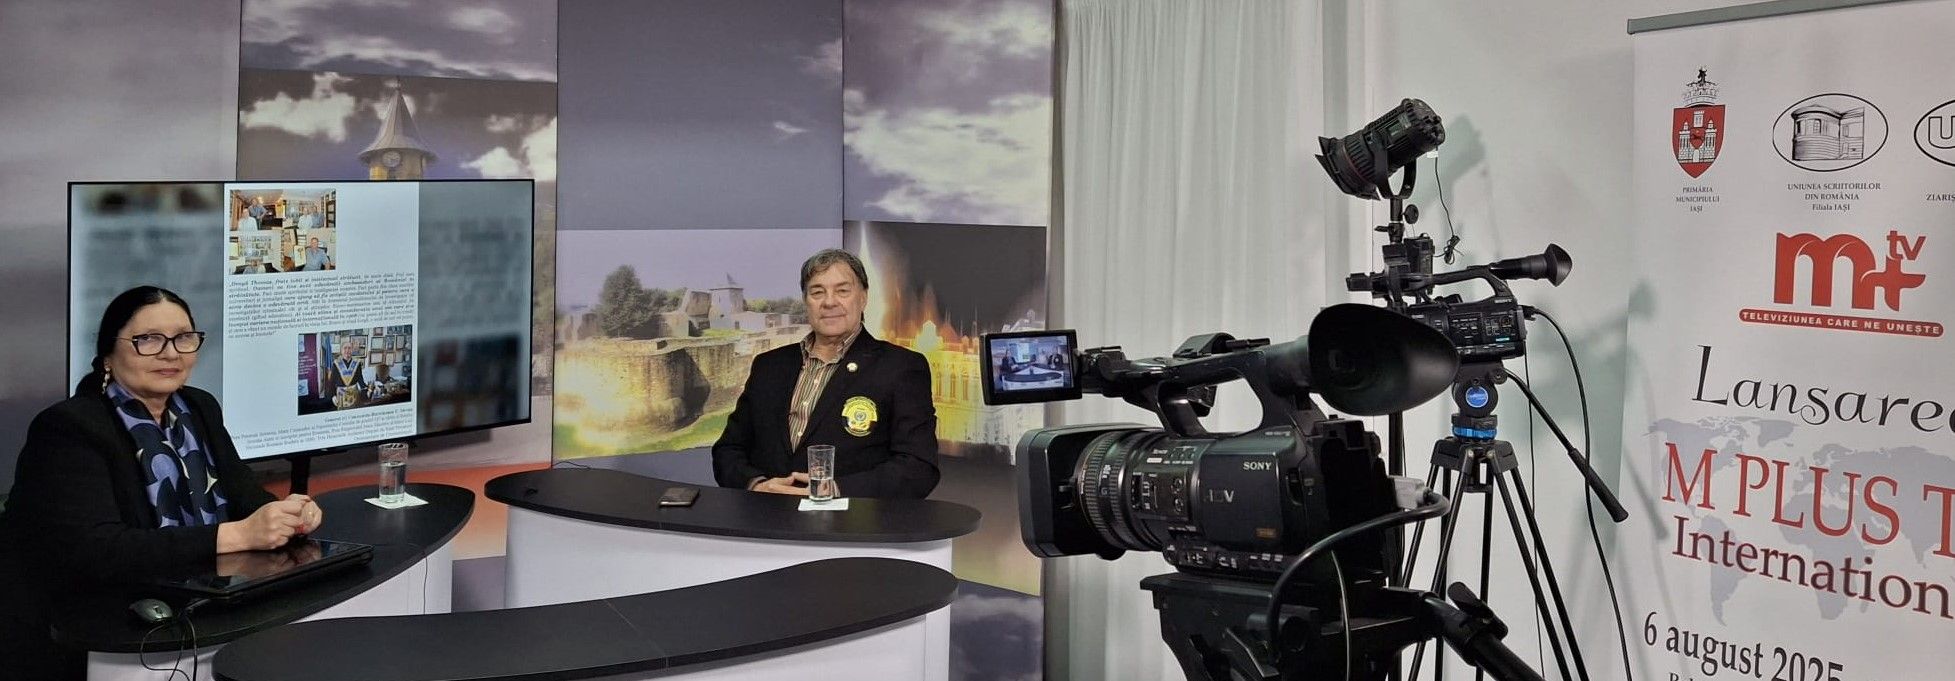
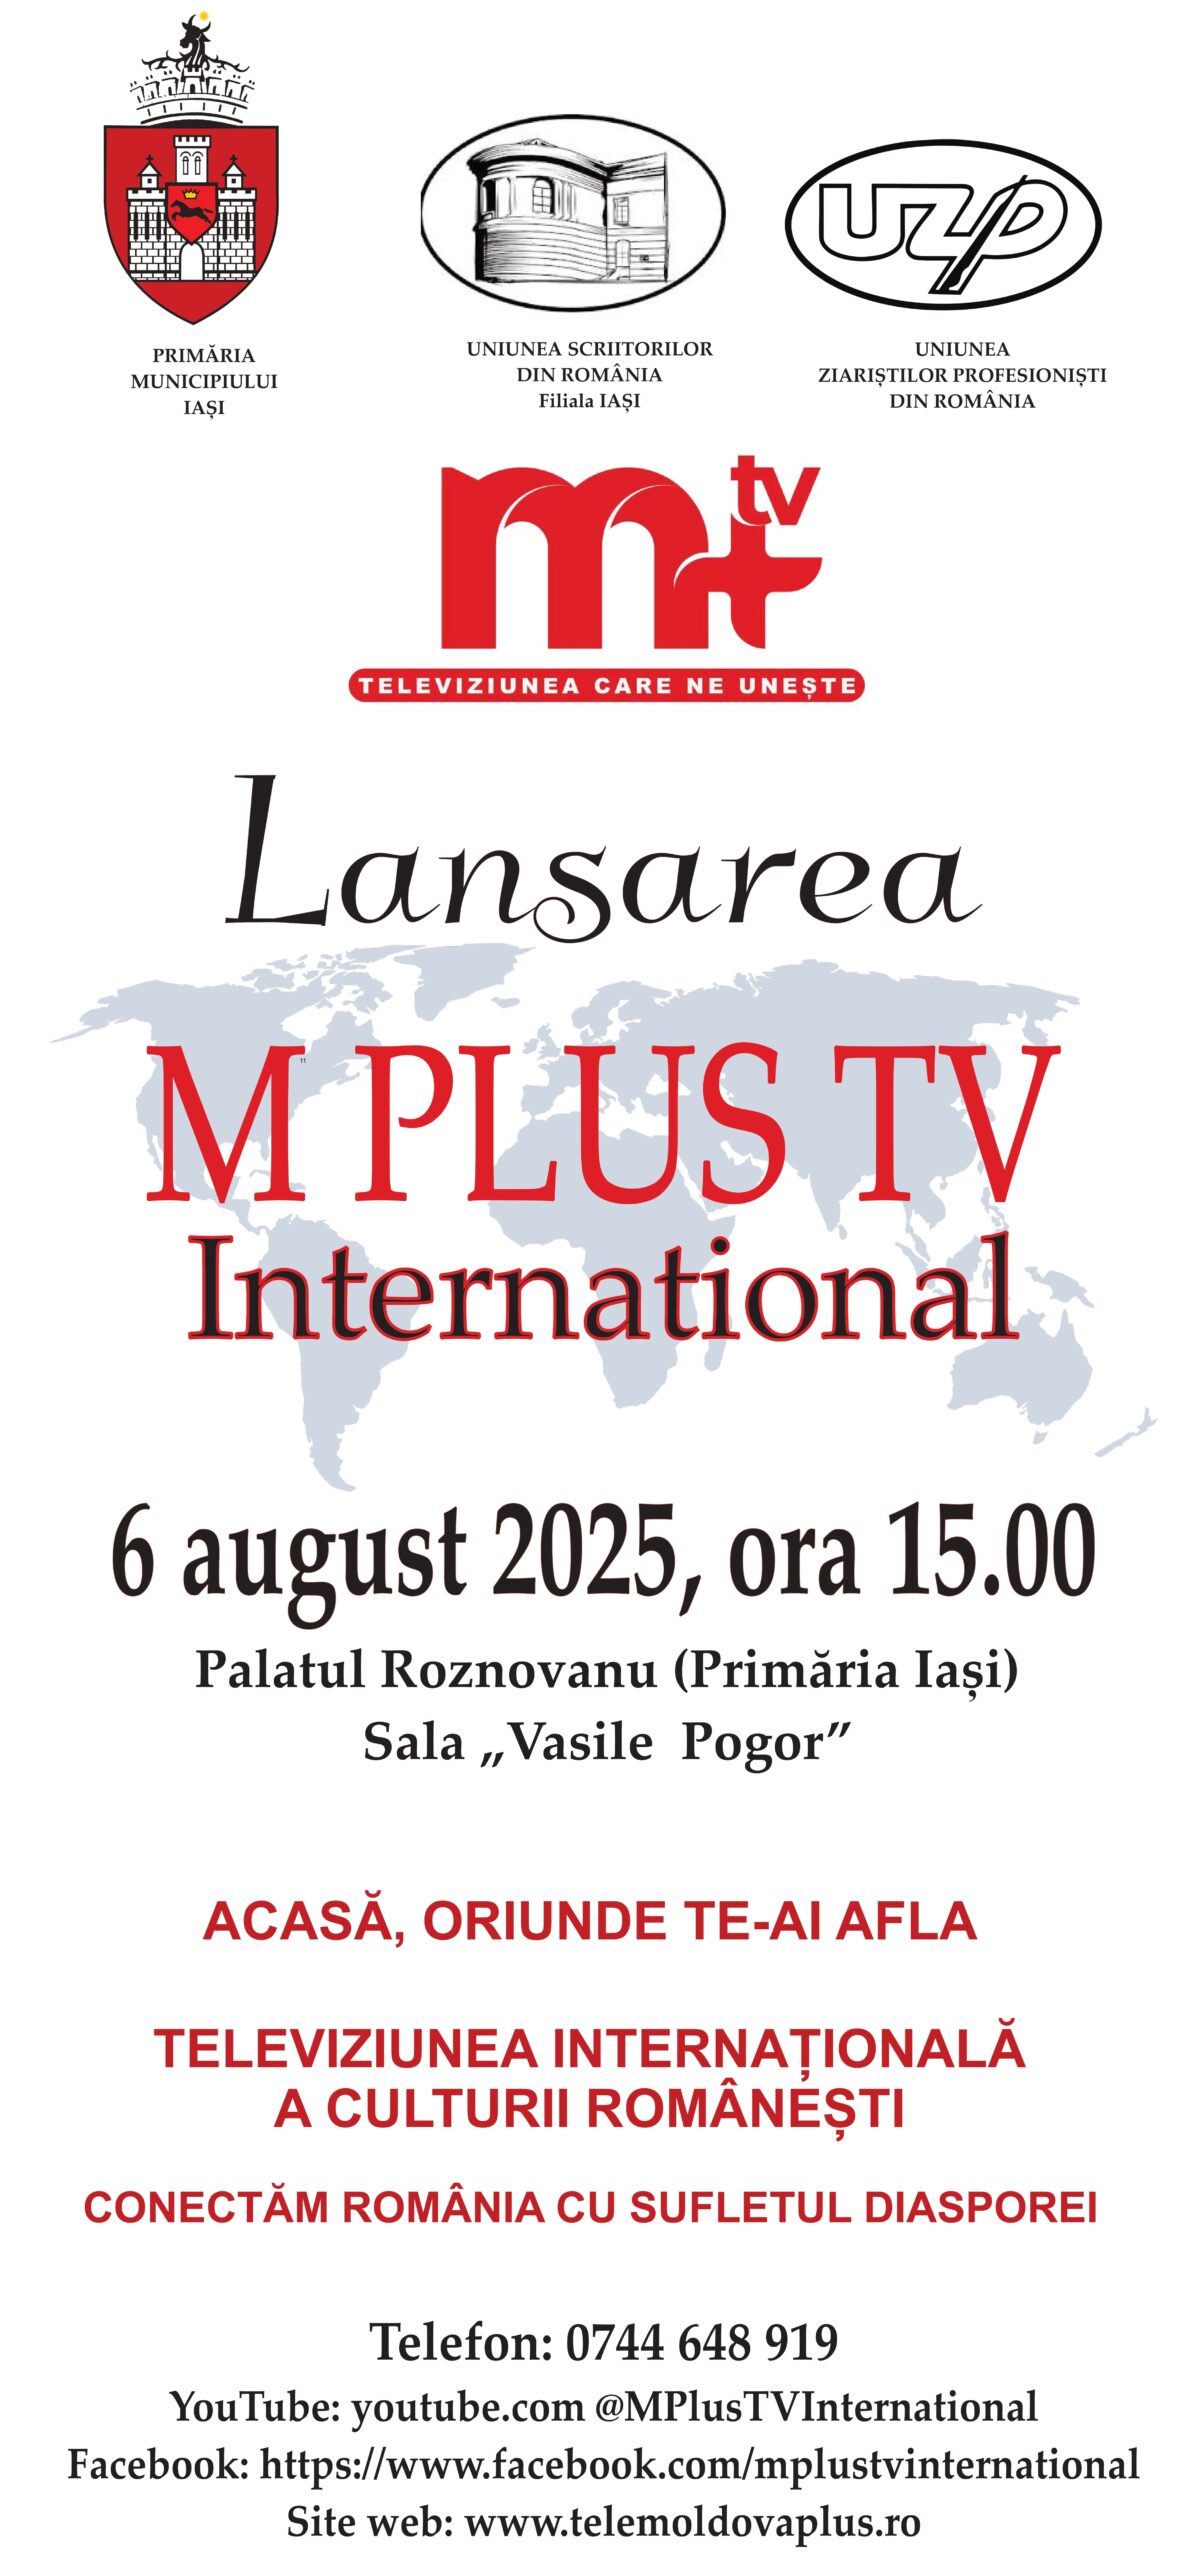
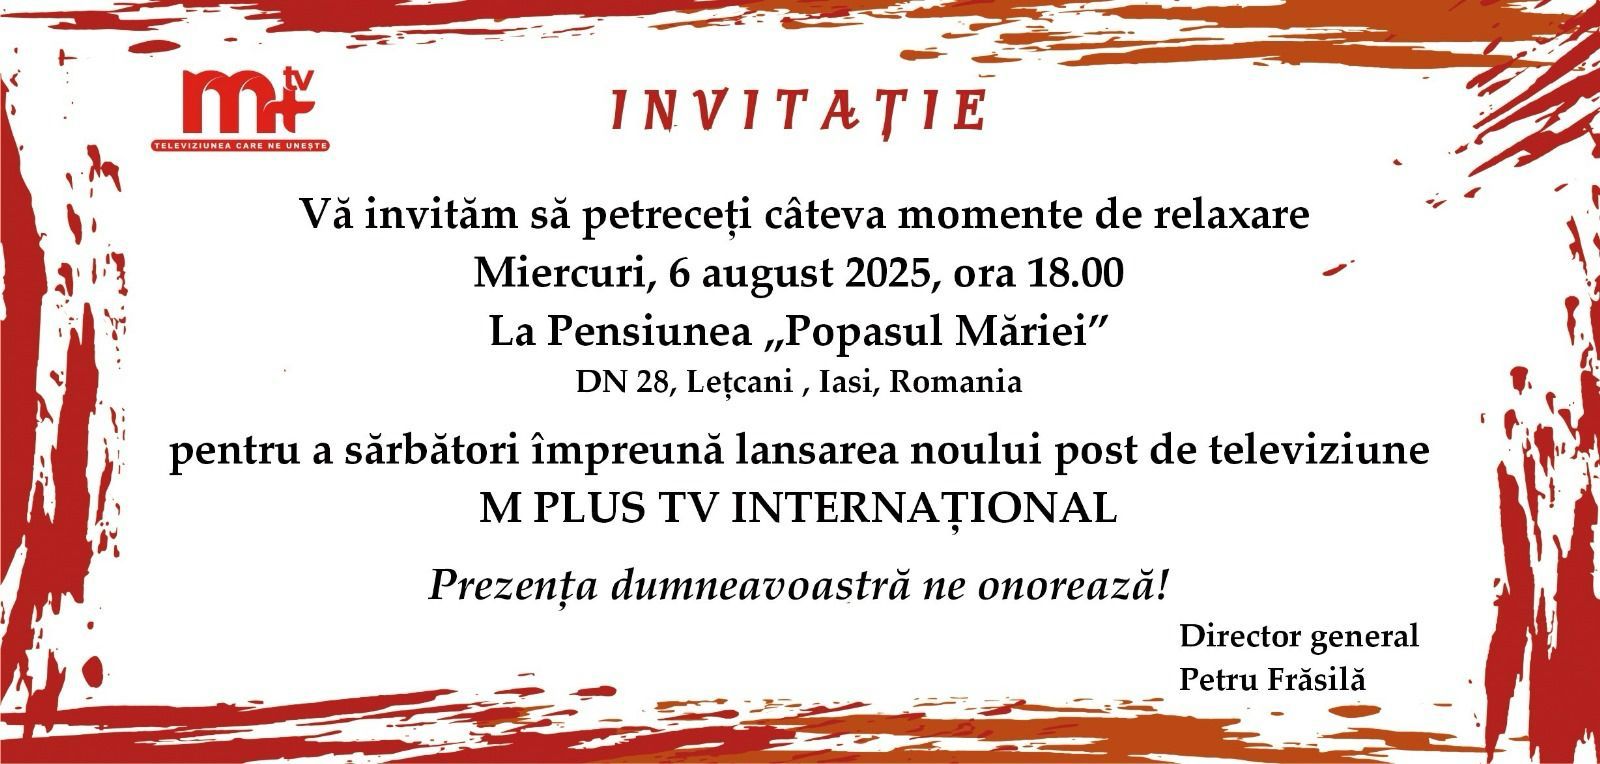
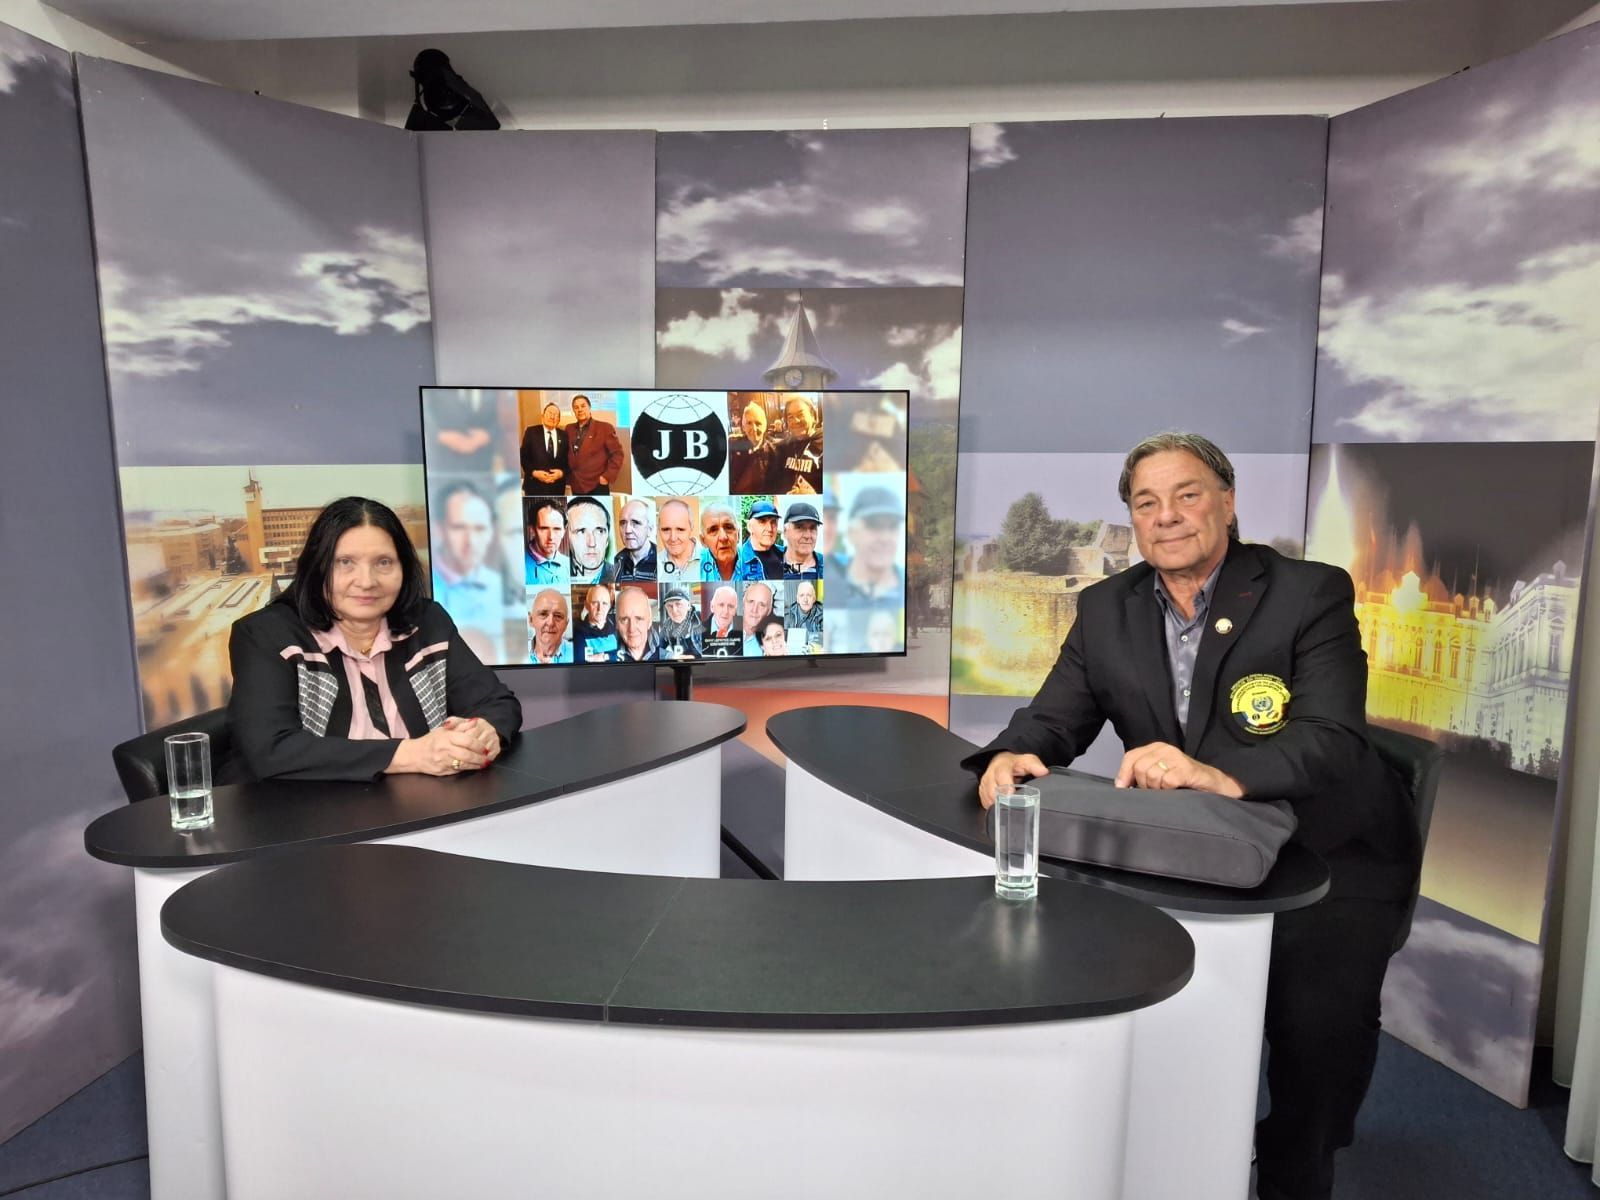
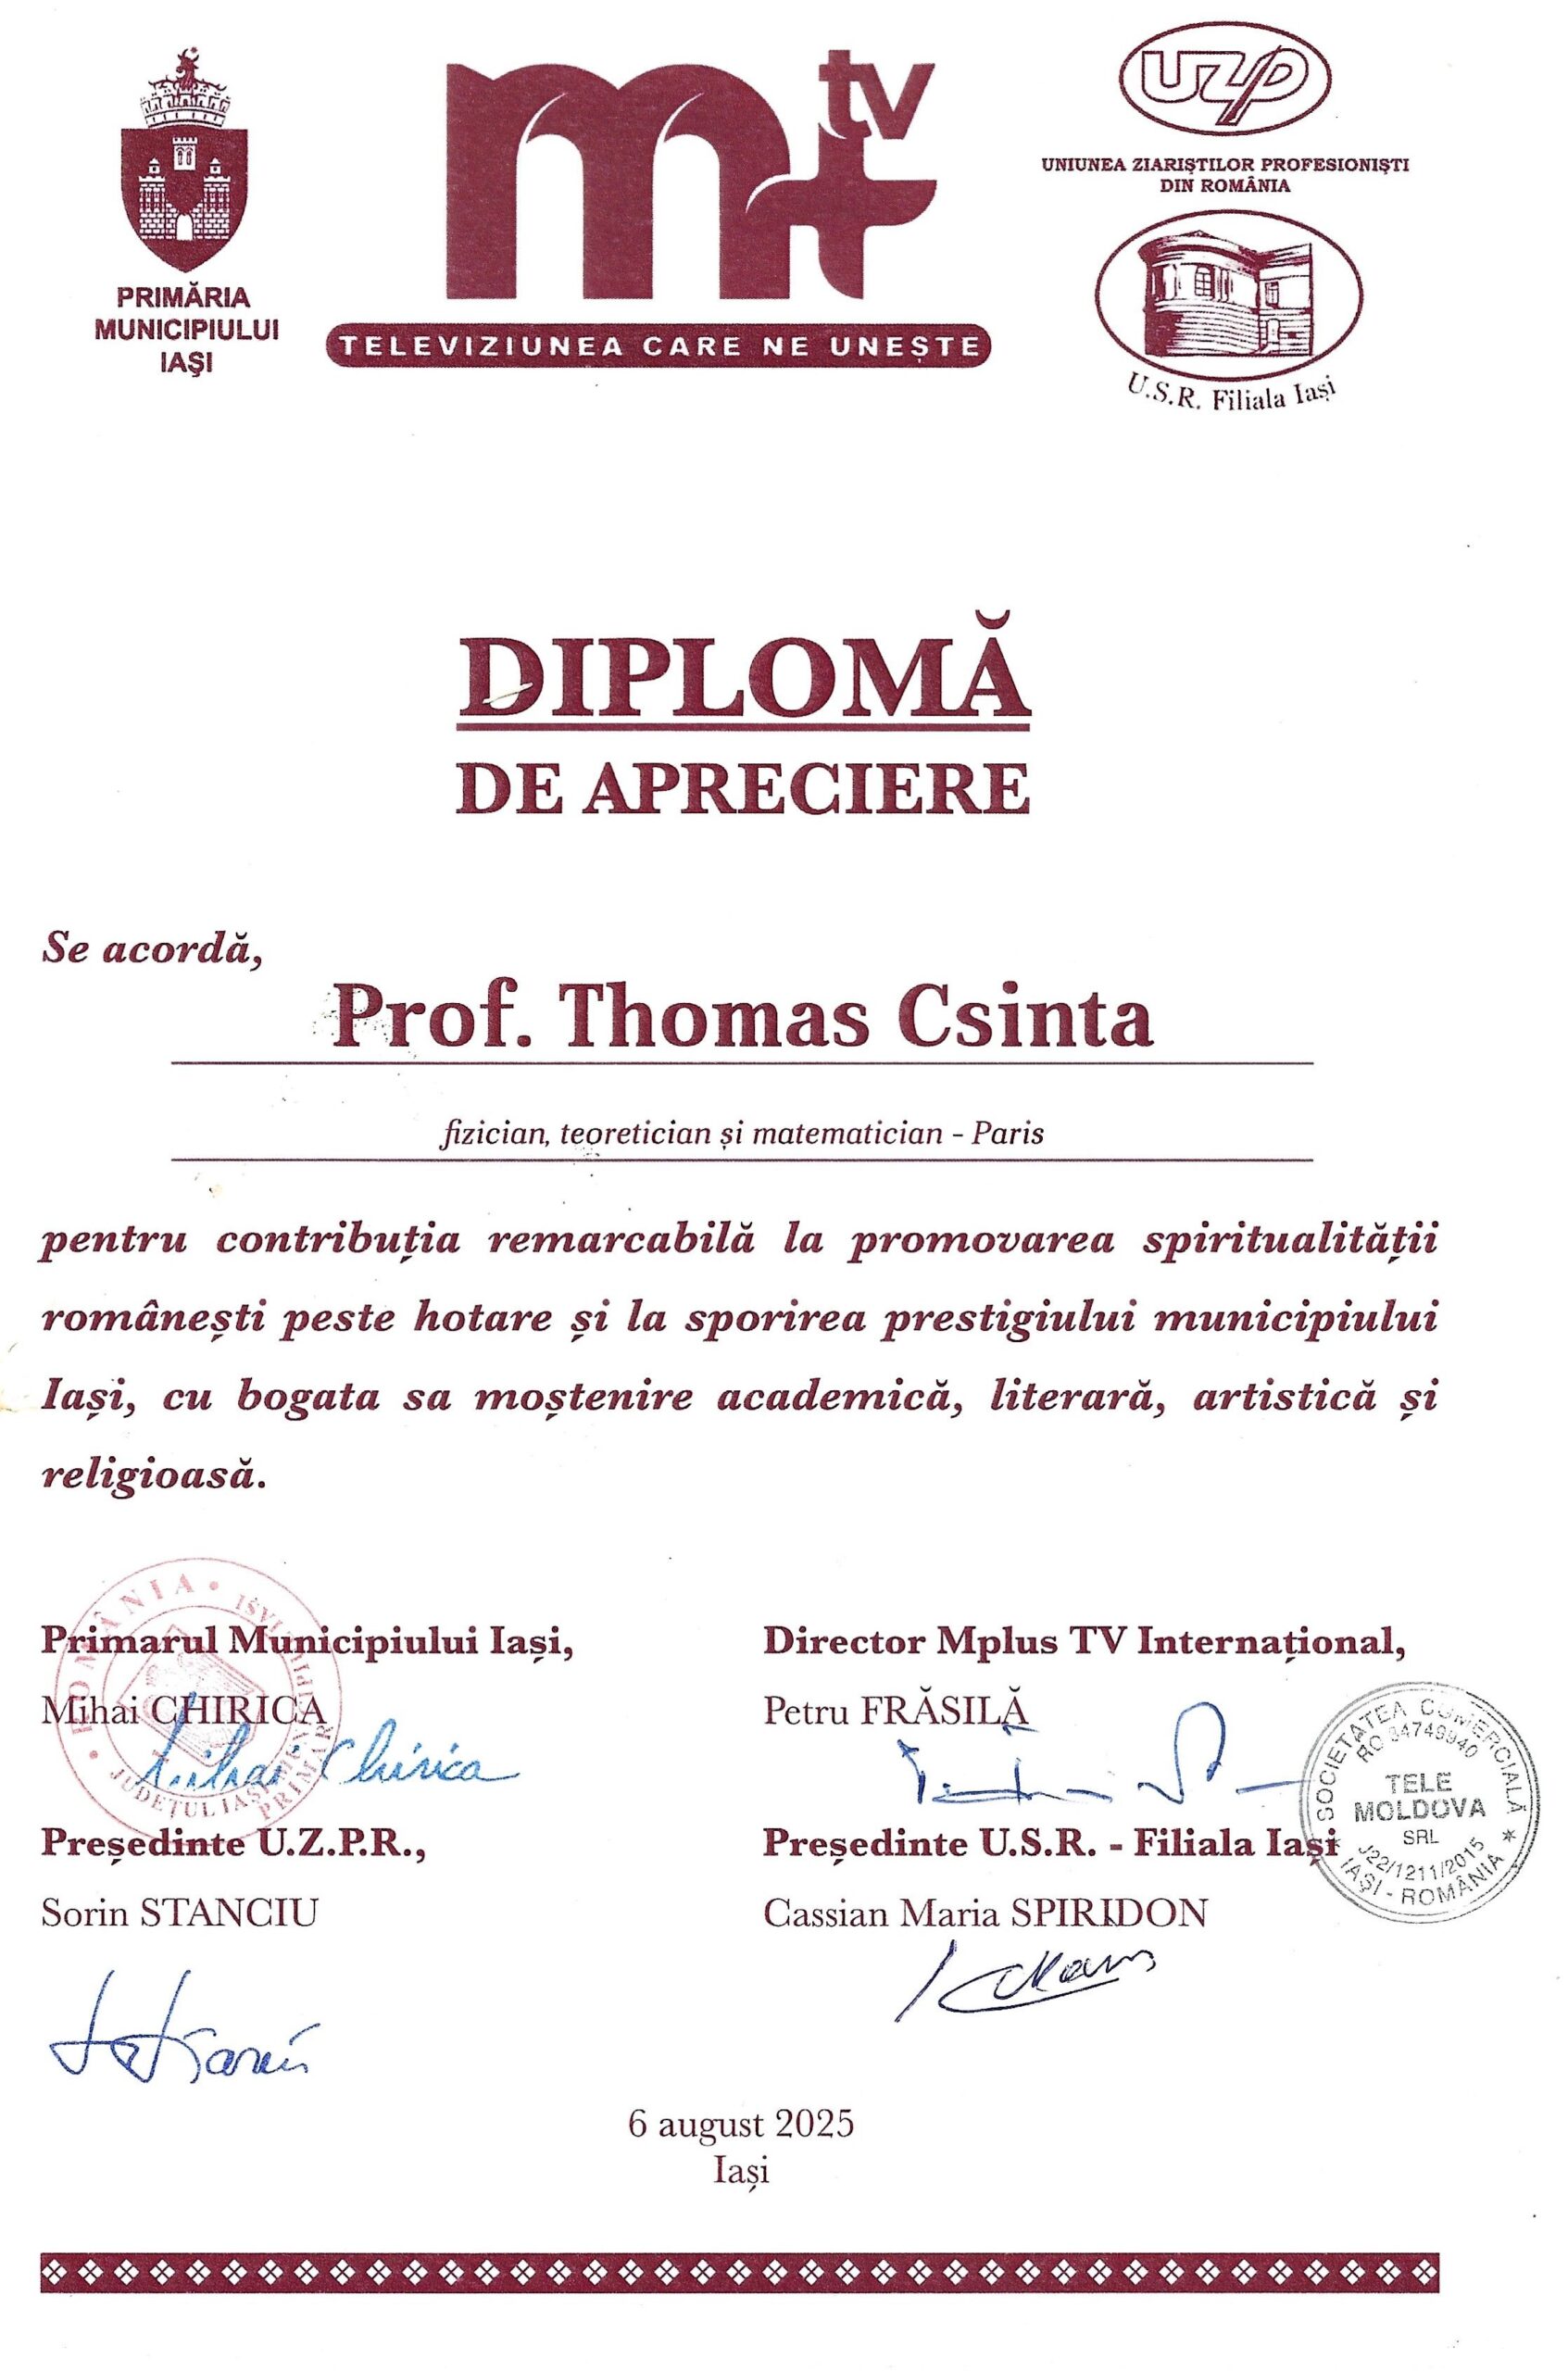
Lansarea canalului de televiziune M+Tv International

Bonjour M+Tv,
Sunt Thomas CSINTA, profesor de modelizare matematică și matematici aplicate în științe socio–judiciare și director științific al CUFR R&D (Centrul universitar de formare, cercetare și dezvoltare de pe lângă școlile superioare franceze de înalte studii) sau la Conférence des Grandes Ecoles, cum spunem noi.
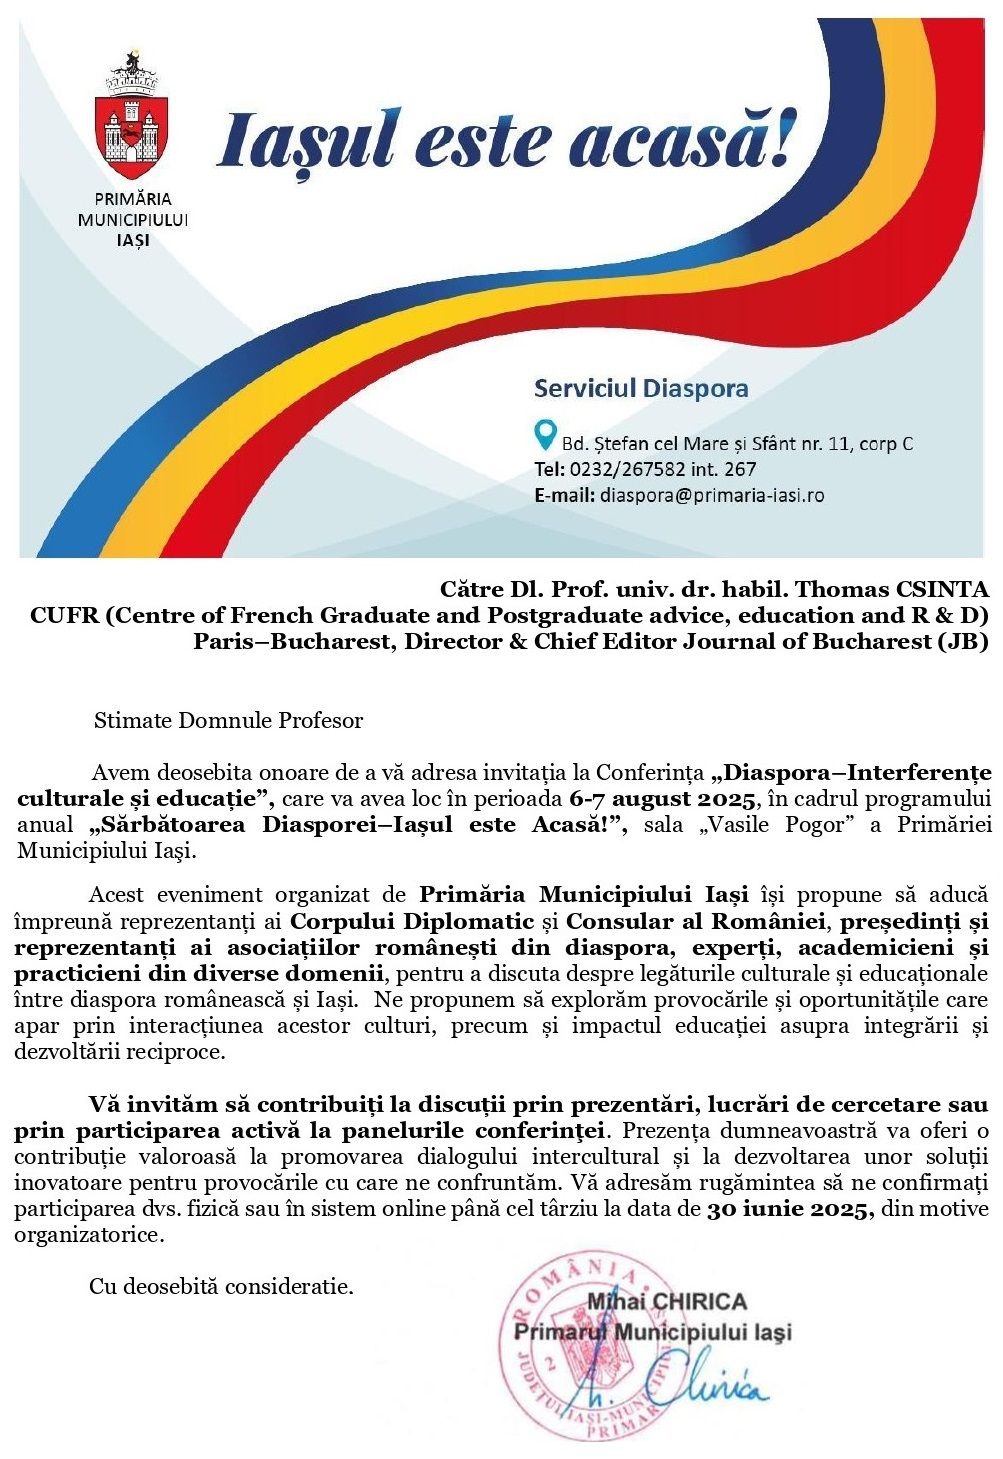
Vă transmit salutările mele din Diaspora română de la Paris, în primul rând, colegului și prietenului meu Petru Frăsilă, directorul postului de Televiziune M+Tv, care împreună cu echipa sa urmează să lanseze filiala internațională a acestuia Canalul M+Tv International în cadrul Conferinței Diasporei de la Iași între 6-7 august intitulată „Interferențe culturale & educație”,dar și celorlați colegi care au contribuit într-o măsură mai mare sau mai mică, direct sau indirect, la realizarea acestui proiect. Activita noastră aici se desfășoară în două mari direcții importante, care de altfel, sunt complementare și corelate organic.
- Prima reprezintă pregătirea candidaților românicu abililități intelectuale înalte din instituțiile universitare românești pentru sistemul (ultra)elitist al școlilor superioare franceze de înalte studii (Les Grandes Ecoles) în toate cele 3 cicluri universitare (Ciclu 1– Classe Prépa, Ciclul 2–Școala de înalte Studii/Grande Ecole, Ciclul 3–Școala Doctorală) care domină înățământul universitar de masă francez de tip LMD de sute de ani. Cu cei peste 1.500 de tineri (studenți) capabili de performanță admiși la concursurile de admitere (în peste 2 decenii)CUFR R&Da devenit, astfel, un important generator al unei diaspore românești de elită din Franța, și care, astăzi, prin rolul său important pe care îl deține în cadul societății civile contribuie la prosperitatea spirituală și materială a națiunii franceze.
- În ceea ce privește a doua direcție, prin intermediul serviciului internațional de investigații criminale al Jurnalului Bucureștiului (publicație cultural–educațională cu caracter academic franco– română și de cercetare în științe socio–judiciare a CUFR R&D, a cărei director și redactor șef sunt) în parteneriat cu Organizația pentru Apărarea Deținuților din Diaspora(a cărei președinte de onoare sunt, având președinte–fondator pe Cătălin Asavinei, consilier penitenciar, de integrare socială și probațiune), Organizația pentru Apărarea Drepturilor Omului a Națiunilor Unite (a cărei atașat de presă sunt de peste două decenii, având președinte fondator pe Prof. univ. dr. Florentin Scalețchi) și în sfârșit, UZPR cu filiala Iași–Modova (în al cărei colegiu director și consiliu științific, în calitate de membru, îndeplinesc totodată și funcția, care mă onorează, de președinte al Subfilialei franceze de la Paris, având președinte pe Col. (r). Grigore Radoslavescu) este orientată și concentrată, în exclusivitate, în soluționarea unor dosare criminale de mare anvergură în care compatrioți de-ai noștri români din diaspora sunt încarcerați în arest preventiv și urmează a fi judecați în procedura juridică criminală de către Curțile cu Jurați ale TJP (Tribunalul Judiciar Paris) unde sunt atașat permanent (de presă) din partea OADO începând cu acest deceniu.
În sfârșit, corelarea celor două direcții are loc prin furnizarea de subiecte de teze de doctorat și de cercetare în domeniul socio–judiciar instituției cu caracter academic CUFR R&Dde către Serviciul Internațional de Investigații Crimiale al Jurnalului Bucureștiului, în cadrul căreia, pentru rezultatele de excepție obținute, am fost distins cu Cavaler al Ordinului „Crucea de Aur” a Drepturilor Omului a Națiunilor Unite și sunt propus în 2028 pentru Marele Premiu ONU (acordat la fiecare 5 ani), echivalentul Premiului Nobel pentru Drepturile Omului. În încheiere, precizez faptul că în era noastră a transnaționalismului, în contextul mobilității academice românești tot mai active, cred că pentru profesori, cercetători și studenți din diaspora, postul de televiziune M+Tv International nu va fi doar un instrument de informare, dar și o continuitate spirituală cu spațiul cultural românesc.