



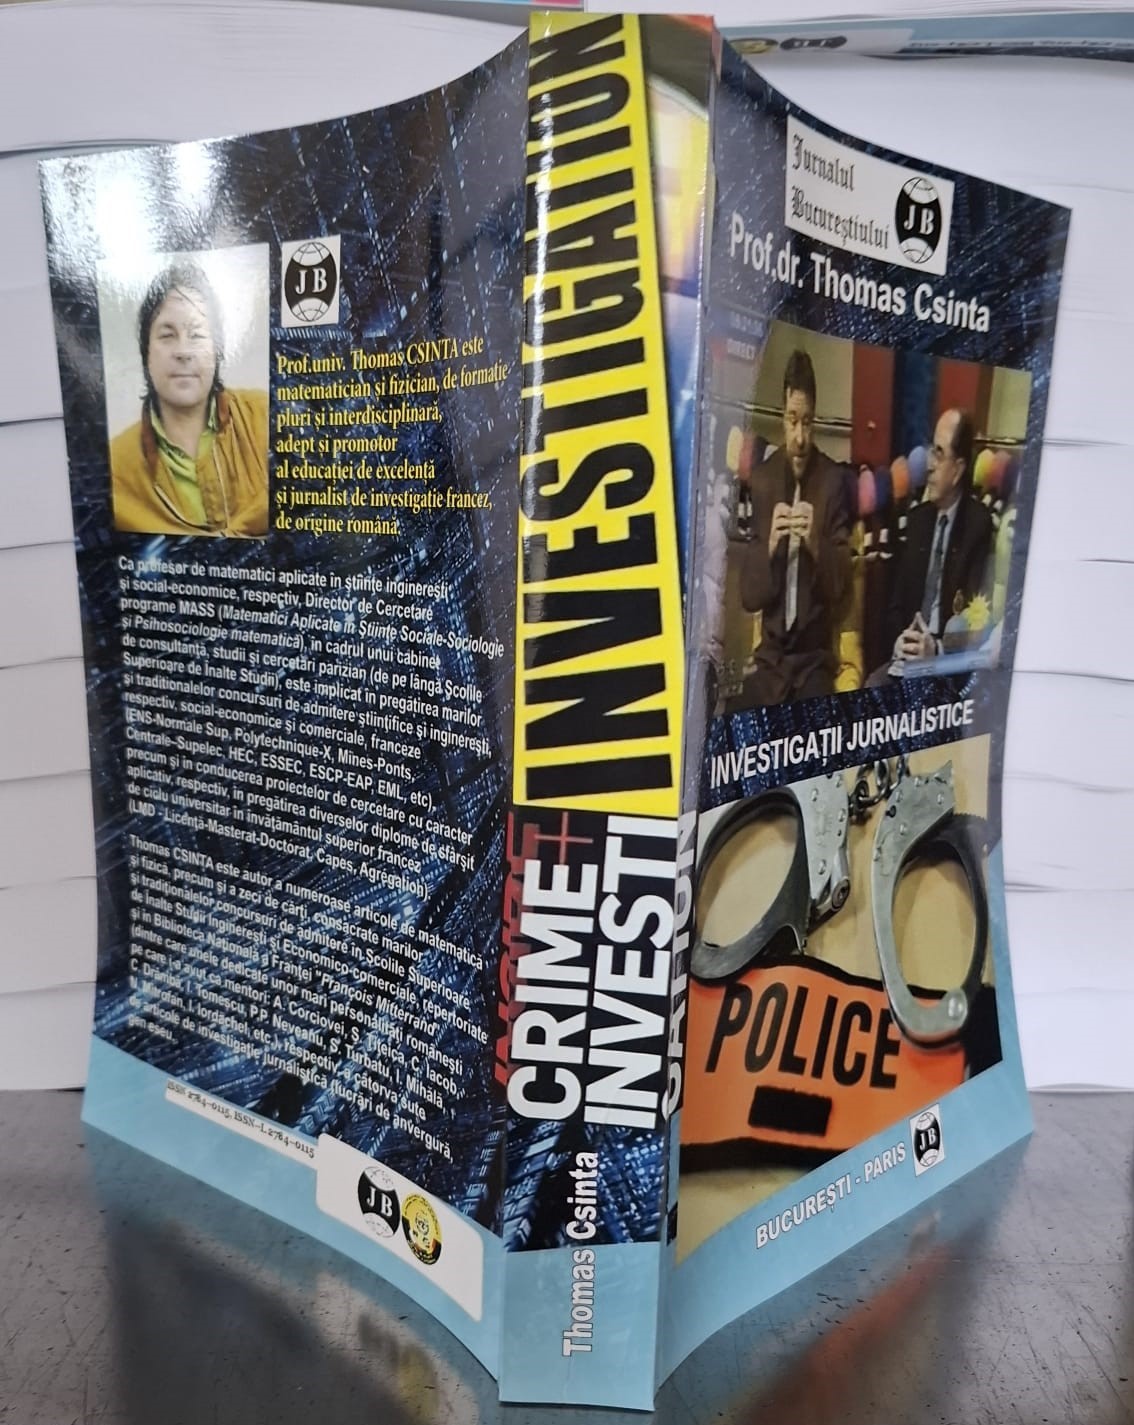


Thomas Csinta, profesor de cercetare (research professor) în Modelizare matematică și Matematici Aplicate în Științe Sociale (MASS – ramura socio-judiciară), director și redactor-șef (francez) al Jurnalului Bucureștiului „Le Petit Parisien” (publicație academică, cultural-educațională și științifică franco-română) Paris-București, atașat de presă al OADO (Organizația pentru Apărarea Drepturilor Omului-Națiunile Unite) pe lângă Curtea cu Jurați a Tribunalului Judiciar din Paris, Cavaler al Ordinului Crucea de Aur al Apărătorului Drepturilor Omului (OADO-Națiunile Unite), Președinte de Onoare OPDP (Organizația pentru Apărarea Deținuților din Diasopra), Membru al UZPR (Uniunea Jurnaliștilor Profesioniști din România), Director științific la CUFR R&D (Centrul Francez de Consiliere, Educație și Cercetare-Dezvoltare pentru Studii Postuniversitare) Paris-București, Google Scholar


Notă. Ne adresăm în primul rând compatrioților noștri români din diaspora care au fost arestați și plasați în detenție provizorie (ca „preveniți”) în Franța, înainte să fi angajat, deja, un avocat care să-i reprezinte, dar și celor care deși sunt asistați de un avocat, întâmpină dificultăți în comunicarea cu autoritățile de anchetă (franceze) datorită problemelor lingvistice (cu caracter socio- judiciar) cu care se confruntă. Să nu uitați că într-o mare majoritate de cazuri, sunteți victimele unor interpretări neadecvate și neadaptate ale infracțiunilor comise (indiferent de procedură: corecțională sau criminală), ceea ce agravează incadrarea voastră juridică și ca urmare pedeapsa la care veți fi condamnați. Contactați-ne pe site-ul nostru: oadd.ro
OADD (Organizația pentru Apărarea Deținuților din Diaspora) vă stă la dispoziție 24h/24h, 7z/7z.
Pentru orice problemă legata de justiția franceză ne puteți contacta pe site-ul organizației

Consilierii OADD sunt experți judiciari, personalități ale mediului academic și specialiști în jurnalismul de investigație criminală, cu o vastă experiență în sistemul judiciar francez (în vigoare în Franța Metropolitană, Ultramarină și în Spațiul francofon), care au intervenit, cu succes, într-o serie de dosare infracționale (corecționale & criminale). Prin analiza aprofundată a acestora aceștia identifică eventualele erori de fapt, de procedură sau de drept (comise de judecătorii de instrucție și/sau serviciile de poliție judiciară ale Poliției sau Jandarmeriei Naționale) și contribuie la elaborarea unor strategii de apărare în sprijinul persoanelor cercetate penal (cu statut de preveniți) sau condamnate (cu sentința rămasă definitivă), în deplin respect față de lege și de dreptul la un proces echitabil.


Dr. avocat Radu Pavel, avocatul coordonator al Societății Românești de Avocatură Pavel, Mărgărit și Asociații, subliniază că, în contextul în care tot mai multe firme sunt în căutarea fondurilor necesare pentru susținerea activității desfășurate, verificarea condițiilor de eligibilitate și a obligațiilor asumate înainte de accesarea finanțării devine esențială. Un nou instrument financiar de garantare din surse proprii, destinat facilitării accesului IMM-urilor la finanțarea capitalului de lucru necesar acoperirii cheltuielilor de transport și carburant, urmează să fie lansat de Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii (FNGCIMM). Prin Garanția Mobil IMM, întreprinderile mici și mijlocii vor putea accesa finanțări de până la 1 Mil lei. Un avocat poate oferi asistență juridică relevantă verificăriii garanțiilor solicitate, a costurilor finanțării și a obligațiilor asumate de companie pe întreaga perioadă de creditare.
Cum pot fi evitate blocajele din documentație
Termenul estimativ de aprobare este de aproximativ 24 de ore de la depunerea completă a documentației. Pentru a evita eventualele întârzieri sau blocaje, firmele pot solicita sprijinul unui avocat, care poate verifica documentația necesară, analiza condițiile aplicabile și identifica din timp eventualele neconcordanțe sau riscuri care ar putea afecta procesul de aprobare. Prin Garanția Mobil IMM, întreprinderile mici și mijlocii vor putea accesa finanțări de până la 1 Mil lei, beneficiind de garanții de până la 80% din valoarea finanțării. Perioada de garantare este de 36 de luni, cu un comision de garantare de 0% în primele 6 luni și de 2,65% pentru perioada rămasă. În cazul finanțărilor de până la 600.000 de lei, nu vor fi necesare garanții suplimentare. Schema de garantare va veni cu anumite caracteristici pe lângă garanția de 80% si valoarea creditului. De asemenea, produsul va fi disponibil pentru IMM-urile eligibile din toate domeniile de activitate care utilizează finanțarea pentru acoperirea cheltuielilor de transport, inclusiv pentru achiziția de carburant pe bază de facturi sau carduri de flotă.
Ce ar trebui sa conțină dosarul pentru garanția Mmobil IMM
Firmele mici și mijlocii interesate de accesarea unei finanțări prin Garanția Mobil IMM trebuie să acorde o atenție deosebită situației financiare și capacității de rambursare. În procesul de analiză pot fi relevante documentele financiar-contabile ale societății, nivelul obligațiilor de plată și existența altor credite sau contracte de leasing, precum și istoricul de rambursare. Chiar dacă FNGCIMM nu a prezentat în mod expres aceste elemente drept condiții pentru accesarea Garanției MOBIL IMM, firmele interesate de finanțare ar trebui să își analizeze în prealabil capacitatea de plată, situațiile financiare, gradul de îndatorare și istoricul de creditare. Capacitatea de plată se referă la gradul în care o firmă ar putea să plătească rata, fără ca activitatea pe care o desfășoară să fie afectată. Prin intermediul bilanțului pot fi analizate stabilitatea, performanța financiară a firmei și profitabilitatea companiei. Pe de altă parte, gradul de îndatorare evidențiază obligațiile financiare existente, precum alte credite, contracte de leasing sau datorii, iar istoricul de creditare poate reflecta modul în care societatea și-a respectat până în prezent obligațiile față de creditori. În vederea prevenirii unor riscuri juridice, un avocat poate oferi asistență încă din etapa pregătirii documentației și până la analiza și negocierea contractului de credit. Concret, acesta poate preveni blocajele cauzate de documentație, poate identifica garanțiile solicitate de bancă și clauzele care ar putea deveni problematice în viitor.
Riscurile unei companii în accesarea unui credit
Accesarea unui credit bancar fără consultarea în prealabil a unui avocat drept bancar poate implica pentru o firmă riscuri juridice care merg dincolo de simpla obligație de rambursare. Riscurile se pot extinde de la clauze privind scadența anticipată, dobânzi penalizatoare până la costuri suplimentare sau garanții asupra unor active importante ale companiei. În conformitate cu Art. 120 din OUG nr. 99/2006, contractele de credit și contractele de garanție încheiate de instituțiile de credit constituie titluri executorii. În cazul neîndeplinirii obligațiunilor de plată, se poate declanșa executarea silită. De aceea, analiza juridică a contractului înainte de semnare poate ajuta compania să identifice din timp clauzele cu potențial risc. „Înainte de accesarea unei finanțări, compania trebuie să înțeleagă nu doar costul creditului, ci și consecințele juridice ale obligațiilor pe care și le asumă ”, a declarat Avocatul Coordonator al Societății Românești de Avocatură Pavel, Mărgărit și Asociații, Dr. Radu Pavel.
Un avocat poate identifica clauzele privind scadența anticipată, garanțiile sau costurile suplimentare care, în lipsa unei analize prealabile, pot genera dificultăți importante pe parcursul derulării creditului. Ordonanța de urgență a Guvernului nr. 99/2006 privind instituții de credit si adecvarea capitalului reglementează înființarea, funcționarea, supravegherea si lichidarea instituțiilor de credit, stabilind cerințele capitalului si secretului profesional. Actul normativ conține inclusiv dispoziții relevante pentru contractele de credit și garanțiile încheiate cu instituțiile de credit. Ordonanța de urgență nr 77/2014 privind procedurile naționale în domeniul ajutorului de stat, precum și modificarea și completarea Legii concurentei nr. 21/1996. OUG nr. 77/2014 a stabilit procedurile pentru aplicarea normelor Europene, armonizând legislația naționala cu tratatele uniunii. Accesarea unui credit după înființare firmă sau înființare SRL poate reprezenta o soluție în vederea susținerii investițiilor inițiale. Și în acest caz, un avocat credite bancare poate analiza condițiile de finanțare, documentația solicitată de bancă, garanțiile și obligațiile asumate prin contractul de credit.
Cum poate ajuta un avocat o firma în accesarea unui credit
- Un avocat specializat în credite bancare poate oferi o analiză a contractului în vederea identificării unor clauze care ar putea conduce la riscuri juridice. Ulterior, acesta poate negocia termenii și condițiile contractului, poate explica firmei costurile, obligațiile financiare și termenii tehnici și poate oferi sprijin juridic în cazul în care apar neînțelegeri cu banca.
- De asemenea, un avocat specializat în drept bancar poate oferi asistență privind respectarea obligațiilor contractuale.
Asistență Juridică pentru firme în cazul dificultăților de plată
- În momentul în care o companie ajunge să aibă dificultăți de plată, este recomandată asistența juridică. Un avocat insolvență poate ajuta compania oferind soluții legale care protejează în același timp firma, încercând evitarea falimentului.
- În momentul în care o firmă se confruntă cu dificultăți financiare, un avocat poate oferi asistență, în primul rând, pentru aplicarea unor proceduri legale de prevenire a insolvenței, negocierea și eșalonarea datoriilor, inclusiv prin prelungirea termenelor de plată, realizarea unui plan de restructurare a obligațiilor și, dacă este necesar, reprezentarea și protecția intereselor companiei în instanță.
În concluzie, consultanța unui avocat poate fi utilă pe întreg parcursul activității unei companii, de la etapa de înființare firmă și organizarea raporturilor societare până la accesarea unor finanțări, inclusiv prin Garanția Mobil IMM, negocierea contractelor de credit IMM și gestionarea eventualelor dificultăți financiare. Prin verificarea documentației, analiza condițiilor de finanțare, identificarea riscurilor juridice și evaluarea garanțiilor asumate, avocatul poate contribui la prevenirea blocajelor și la protejarea intereselor companiei. Dacă apar probleme de rambursare sau dificultăți financiare, avocatul poate analiza soluțiile de restructurare ori refinanțare și, după caz, procedurile de prevenire a insolvenței sau de insolvență, pentru identificarea celei mai potrivite soluții juridice.
Notă. Societatea Românească de avocatură Pavel, Mărgărit și Asociații este una dintre societățile de avocatură de top din România, care furnizează servicii juridice de cea mai înaltă calitate. Printre clienții societății de avocatură se află companii multinaționale și autohtone de anvergură. În 2026, poveștile de succes ale societății de avocatură i-au adus recunoașterea internațională din partea celor mai prestigioase ghiduri și publicații internaționale de profil. Astfel, societatea de avocatură Pavel, Mărgărit și Asociații s-a situat în acest an pe locul 3 în România în clasamentul firmelor de avocatură de business cu cea mai relevantă expertiză, realizat de publicația Legal 500. Societatea de avocatură este recunoscută la nivel internațional și de De asemenea, Pavel, Mărgărit și Asociații este singură societatea de avocatură din România recomandată de directorul internațional Global Law Experts din Londra în aria de practică Dispute Resolution.

English version
Dr. Radu Pavel, Managing Partner of the Romanian Law Firm Pavel, Mărgărit and Associates, highlights that, in a context in which an increasing number of companies are seeking the funds necessary to support their business activities, verifying the eligibility requirements and the obligations undertaken before accessing financing has become essential. A new financial guarantee instrument funded from the own resources of the National Credit Guarantee Fund for Small and Medium-Sized Enterprises (FNGCIMM), aimed at facilitating SMEs’ access to working capital financing for transport and fuel expenses, is expected to be launched. Through the Mobil IMM Guarantee, small and medium-sized enterprises will be able to access financing of up to Ron 1 Mil. A lawyer can provide relevant legal assistance in reviewing the guarantees required, the financing costs and the obligations undertaken by the company throughout the entire financing period.
How Documentation. Related Delays and Obstacles Can Be Avoided
The estimated approval period is approximately 24 hours from the submission of the complete documentation. In order to avoid potential delays or obstacles, companies may seek the assistance of a lawyer, who can review the required documentation, analyse the applicable conditions and identify, at an early stage, any inconsistencies or risks that could affect the approval process. Through the Mobil IMM Guarantee, small and medium-sized enterprises will be able to access financing of up to Ron 1 Mil benefiting from guarantees covering up to 80% of the financing amount. The guarantee period is 36 months, with a 0% guarantee fee for the first 6 months and a 2.65% guarantee fee for the remaining period. For financing of up to Ron 600,000, no additional collateral will be required. In addition to the 80% guarantee coverage and the maximum credit amount, the guarantee scheme will include certain specific features. The product will also be available to eligible SMEs operating in all sectors of activity that use the financing to cover transport expenses, including the purchase of fuel based on invoices or through fleet cards.
What Should the File for the Mobil IMM Guarantee Contain?
Small and medium-sized enterprises interested in obtaining financing through the Mobil IMM Guarantee should pay particular attention to their financial position and repayment capacity. During the assessment process, the company’s financial and accounting documents, the level of its payment obligations, the existence of other loans or leasing agreements, as well as its repayment history may be relevant. Although FNGCIMM has not expressly presented these elements as conditions for accessing the Mobil IMM Guarantee, companies interested in obtaining financing should assess in advance their payment capacity, financial statements, level of indebtedness and credit history. Payment capacity refers to the extent to which a company is able to pay its instalments without adversely affecting its ongoing business activities. The company’s balance sheet may be used to assess its financial stability, financial performance and profitability. On the other hand, the level of indebtedness reflects existing financial obligations, such as other loans, leasing agreements or debts, while the credit history may indicate how the company has complied with its obligations towards creditors to date. In order to prevent potential legal risks, a lawyer can provide assistance from the stage of preparing the documentation through to the review and negotiation of the loan agreement. More specifically, the lawyer can help prevent documentation-related delays or obstacles, identify the guarantees or collateral required by the bank and identify clauses that could become problematic in the future.
Risks for a Company When Accessing a Loan
Obtaining a bank loan without first consulting a banking law attorney may expose a company to legal risks that go beyond the mere obligation to repay the financing. Such risks may range from clauses concerning early acceleration of the loan and default interest to additional costs or security interests over important company assets. Pursuant to Article 120 of Government Emergency Ordinance No. 99/2006, loan agreements and guarantee agreements concluded by credit institutions constitute enforceable instruments. If payment obligations are not fulfilled, enforcement proceedings may be initiated. For this reason, a legal review of the agreement before signing can help the company identify, at an early stage, contractual clauses that may give rise to legal risks. „Before accessing financing, a company must understand not only the cost of the loan, but also the legal consequences of the obligations it undertakes,” stated Dr. Radu Pavel, Managing Partner of the Romanian Law Firm Pavel, Mărgărit and Associates.
A lawyer can identify clauses concerning early acceleration, guarantees or additional costs which, in the absence of a prior legal review, may give rise to significant difficulties during the term of the loan. Government Emergency Ordinance No. 99/2006 on credit institutions and capital adequacy regulates the establishment, operation, supervision and liquidation of credit institutions, setting out requirements concerning capital adequacy and professional secrecy. The legislation also contains provisions relevant to loan agreements and guarantees concluded with credit institutions. Government Emergency Ordinance No. 77/2014 on national procedures in the field of State aid, as well as on amending and supplementing Competition Law No. 21/1996, established the national procedural framework for the application of European Union State aid rules, aligning national legislation with the relevant provisions of EU law. Accessing a loan following company incorporation or LLC incorporation may represent a solution for supporting initial investments. In this case as well, a bank lending attorney can review the financing conditions, the documentation required by the bank, the guarantees or security interests, as well as the obligations undertaken under the loan agreement.
How Can a Lawyer Assist a Company in Accessing a Loan?
- A lawyer specialising in bank lending can review the agreement in order to identify contractual provisions that may give rise to legal risks. The lawyer may subsequently assist in negotiating the terms and conditions of the agreement, explain the costs, financial obligations and technical terms to the company, and provide legal support in the event of disagreements with the bank.
- A banking law attorney can also provide assistance in ensuring compliance with the contractual obligations undertaken by the company.
Legal Assistance for Companies Facing Payment Difficulties
- When a company begins to experience payment difficulties, seeking legal assistance is advisable. An insolvency lawyer can assist the company by identifying legal solutions aimed at protecting the business and, where possible, avoiding bankruptcy.
- When a company is facing financial difficulties, a lawyer can provide assistance, in particular, with the implementation of legal procedures for the prevention of insolvency, the negotiation and rescheduling of debts, including by extending payment deadlines, the preparation of a restructuring plan for outstanding obligations and, where necessary, the representation and protection of the company’s interests before the courts.
In conclusion, legal advice can be useful throughout the entire lifecycle of a company, from the company incorporation stage and the structuring of corporate relationships to accessing financing, including through the Mobil IMM Guarantee, negotiating SME loan agreements and managing potential financial difficulties. By reviewing the documentation, analysing financing conditions, identifying legal risks and assessing the guarantees or security interests undertaken, a lawyer can help prevent delays or obstacles and protect the company’s interests. If repayment issues or financial difficulties arise, the lawyer can assess restructuring or refinancing solutions and, where appropriate, insolvency prevention procedures or insolvency proceedings, in order to identify the most suitable legal solution.
Note. Pavel, Margarit and Associates Romanian Law Firm is one of the top law firms in Romania, providing high-quality legal services. The firm’s clients include multinational and domestic companies of great magnitude. In 2026, the law firm’s success stories brought it international recognition from the most prestigious international guides and publications in the field. As a result, Pavel, Margarit and Associates Law Firm ranked 3rd in Romania in the Legal 500’s ranking of business law firms with the most relevant expertise. The law firm is internationally recognized by the IFLR 1000 Financial and Corporate 2026 guide. Additionally, Pavel, Margarit and Associates Law Firm is the only law firm in Romania recommended by the international director of Global Law Experts in London in the Dispute Resolution practice area.
French version
Dr Radu Pavel, Avocat Coordinateur du Cabinet d’Avocats roumain Pavel, Mărgărit et Associés, souligne que, dans un contexte où un nombre croissant d’entreprises recherchent les fonds nécessaires au soutien de leur activité, la vérification des conditions d’éligibilité et des obligations assumées avant l’accès au financement devient essentielle. Un nouvel instrument financier de garantie, financé sur les ressources propres du Fonds National de Garantie des Crédits pour les Petites et Moyennes Entreprises (FNGCIMM), destiné à faciliter l’accès des PME au financement du fonds de roulement nécessaire à la couverture des dépenses de transport et de carburant, devrait prochainement être lancé. Grâce à la Garantie Mobil IMM, les petites et moyennes entreprises pourront accéder à des financements allant jusqu’à 1 Mil Ron. Un avocat peut fournir une assistance juridique pertinente pour la vérification des garanties exigées, des coûts du financement et des obligations assumées par l’entreprise pendant toute la durée du financement.
Comment éviter les retards et blocages liés à la documentation
Le délai estimatif d’approbation est d’environ 24 heures à compter du dépôt complet de la documentation. Afin d’éviter d’éventuels retards ou blocages, les entreprises peuvent solliciter l’assistance d’un avocat, qui peut vérifier les documents requis, analyser les conditions applicables et identifier en amont toute incohérence ou tout risque susceptible d’affecter le processus d’approbation. Grâce à la Garantie Mobil IMM, les petites et moyennes entreprises pourront accéder à des financements allant jusqu’à 1 Mil Ron, en bénéficiant de garanties couvrant jusqu’à 80 % du montant du financement. La période de garantie est de 36 mois, avec une commission de garantie de 0 % pendant les 6 premiers mois et de 2,65 % pour la période restante. Pour les financements allant jusqu’à 600 000 Ron, aucune garantie supplémentaire ne sera requise. Outre la couverture de garantie de 80 % et le montant maximal du crédit, le mécanisme de garantie comprendra également certaines caractéristiques spécifiques. Le produit sera également accessible aux PME éligibles de tous les secteurs d’activité qui utilisent le financement pour couvrir leurs dépenses de transport, y compris l’achat de carburant sur la base de factures ou au moyen de cartes de flotte.
Que devrait contenir le dossier pour la Garantie Mobil IMM ?
Les petites et moyennes entreprises souhaitant obtenir un financement par l’intermédiaire de la Garantie Mobil IMM doivent accorder une attention particulière à leur situation financière et à leur capacité de remboursement. Dans le cadre du processus d’analyse, les documents financiers et comptables de la société, le niveau de ses obligations de paiement, l’existence d’autres crédits ou contrats de leasing, ainsi que son historique de remboursement peuvent être pertinents. Bien que le FNGCIMM n’ait pas expressément présenté ces éléments comme des conditions d’accès à la Garantie Mobil IMM, les entreprises intéressées par ce financement devraient analyser au préalable leur capacité de paiement, leurs états financiers, leur niveau d’endettement et leur historique de crédit. La capacité de paiement désigne la mesure dans laquelle une entreprise est en mesure de rembourser les échéances du crédit sans que son activité courante ne soit affectée. Le bilan de l’entreprise peut notamment permettre d’analyser sa stabilité financière, ses performances financières et sa rentabilité. Par ailleurs, le niveau d’endettement reflète les obligations financières existantes, telles que d’autres crédits, contrats de leasing ou dettes, tandis que l’historique de crédit peut indiquer la manière dont la société a respecté jusqu’à présent ses obligations envers ses créanciers. Afin de prévenir d’éventuels risques juridiques, un avocat peut fournir une assistance dès l’étape de préparation de la documentation et jusqu’à l’analyse et la négociation du contrat de crédit. Plus concrètement, il peut contribuer à prévenir les blocages liés à la documentation, identifier les garanties ou sûretés exigées par la banque et repérer les clauses susceptibles de devenir problématiques à l’avenir.
Les risques auxquels une entreprise peut être exposée lors de l’accès à un crédit
La souscription d’un crédit bancaire sans consultation préalable d’un avocat en droit bancaire peut exposer une entreprise à des risques juridiques allant au-delà de la simple obligation de remboursement. Ces risques peuvent notamment résulter de clauses relatives à l’exigibilité anticipée du crédit, aux intérêts de retard, à des coûts supplémentaires ou à des sûretés portant sur des actifs importants de l’entreprise. Conformément à l’article 120 de l’Ordonnance d’urgence du Gouvernement n° 99/2006, les contrats de crédit et les contrats de garantie conclus par les établissements de crédit constituent des titres exécutoires. En cas de non-respect des obligations de paiement, une procédure d’exécution forcée peut être engagée. C’est pourquoi l’analyse juridique du contrat avant sa signature peut permettre à l’entreprise d’identifier en amont les clauses susceptibles de générer des risques juridiques. „Avant d’accéder à un financement, l’entreprise doit comprendre non seulement le coût du crédit, mais également les conséquences juridiques des obligations qu’elle assume”, a déclaré Dr Radu Pavel, Avocat Coordinateur du Cabinet d’Avocats roumain Pavel, Mărgărit et Associés.

Un avocat peut identifier les clauses relatives à l’exigibilité anticipée, aux garanties ou aux coûts supplémentaires qui, en l’absence d’une analyse préalable, peuvent générer des difficultés importantes pendant toute la durée du crédit. L’Ordonnance d’urgence du Gouvernement n° 99/2006 relative aux établissements de crédit et à l’adéquation des fonds propres réglemente la création, le fonctionnement, la surveillance et la liquidation des établissements de crédit, en fixant notamment des exigences en matière d’adéquation des fonds propres et de secret professionnel. Cet acte normatif contient également des dispositions pertinentes concernant les contrats de crédit et les garanties conclus avec les établissements de crédit. L’Ordonnance d’urgence du Gouvernement n° 77/2014 relative aux procédures nationales en matière d’aides d’État, ainsi qu’à la modification et au complément de la Loi de la concurrence n° 21/1996, a établi le cadre procédural national applicable à la mise en œuvre des règles de l’Union européenne en matière d’aides d’État, en alignant la législation nationale sur les dispositions pertinentes du droit de l’Union européenne. L’accès à un crédit après la création d’une entreprise ou la constitution d’une SARL peut représenter une solution pour soutenir les investissements initiaux. Dans ce cas également, un avocat spécialisé en crédits bancaires peut analyser les conditions de financement, la documentation exigée par la banque, les garanties ou sûretés requises, ainsi que les obligations assumées dans le cadre du contrat de crédit.
Comment un avocat peut-il aider une entreprise à accéder à un crédit ?
- Un avocat spécialisé en crédits bancaires peut analyser le contrat afin d’identifier les clauses susceptibles de générer des risques juridiques. Il peut ensuite assister l’entreprise dans la négociation des termes et conditions du contrat, lui expliquer les coûts, les obligations financières et les termes techniques, et fournir un soutien juridique en cas de désaccord avec la banque.
- Un avocat en droit bancaire peut également fournir une assistance afin d’assurer le respect des obligations contractuelles assumées par l’entreprise.
Assistance juridique aux entreprises confrontées à des difficultés de paiement
- Lorsqu’une entreprise commence à rencontrer des difficultés de paiement, il est recommandé de solliciter une assistance juridique. Un avocat spécialisé en insolvabilité peut accompagner l’entreprise en identifiant des solutions juridiques visant à protéger son activité et, lorsque cela est possible, à éviter la faillite.
- Lorsqu’une entreprise est confrontée à des difficultés financières, un avocat peut notamment fournir une assistance pour la mise en œuvre des procédures légales de prévention de l’insolvabilité, la négociation et l’échelonnement des dettes, y compris par la prolongation des délais de paiement, l’élaboration d’un plan de restructuration des obligations en cours et, si nécessaire, la représentation et la défense des intérêts de l’entreprise devant les juridictions compétentes.
En conclusion, les conseils juridiques peuvent être utiles tout au long du cycle de vie d’une entreprise, depuis la création de l’entreprise et l’organisation des relations sociétaires jusqu’à l’accès au financement, notamment par l’intermédiaire de la Garantie Mobil IMM, la négociation des contrats de crédit destinés aux PME et la gestion d’éventuelles difficultés financières. Grâce à la vérification de la documentation, à l’analyse des conditions de financement, à l’identification des risques juridiques et à l’évaluation des garanties ou sûretés constituées, l’avocat peut contribuer à prévenir les retards ou blocages et à protéger les intérêts de l’entreprise. En cas de difficultés de remboursement ou de problèmes financiers, l’avocat peut analyser les solutions de restructuration ou de refinancement et, le cas échéant, les procédures de prévention de l’insolvabilité ou les procédures d’insolvabilité, afin d’identifier la solution juridique la plus appropriée.
Note. Le Cabinet d’avocats roumain Pavel Margarit and Associates a pour clients des entreprises étrangères, des sociétés locales de premier plan et des particuliers à haut revenu. En 2026, les succès du Cabinet d’avocats roumain ont été reconnus par les guides et publications internationaux les plus prestigieux. Le Cabinet a été classé 3e en Roumanie par la publication Legal 500. Le Cabinet d’avocats roumain est également reconnu par le guide financier et corporatif IFLR 1000 2026. Le Cabinet d’avocats roumain Pavel, Margarit & Associates est également le seul Cabinet d’avocats en Roumanie recommandé par le Directeur de Global Law Experts à Londres dans le domaine du règlement des litiges.
Notă. Toate articolele Societății de avocatură Pavel, Mărgărit & Asociații în Jurnalul Bucureștiului
Nota redacției. (Thomas Csinta redactor șef și director al publicației)


https://www.jurnalul-bucurestiului.ro/diaspora-romaneasca-radacini-si-orizonturi-despre-locuirea-identitatii-limbaj-si-apartenenta-cu-jurnalul-bucurestiului-publicatie-cultural-educationala-si-st/

- Mihai Eminescu, Ion Oprea, Grid Modorcea, Adrian Păunescu, Neculai Constantin Munteanu, Adrian Cioroianu, Octav Pancu-Iași, George Călinescu, Vasile Sava, Cicerone Poghirc, Aurelian Titu Dumitrescu, Mircea Florin Șandru, Lucian Blaga, Constantin Pădureanu, Dumitru Tinu, Cezar Ivănescu, Fabian Anton, George Topîrceanu, Petru Codrea, Radu Gyr, Dan Culcer, Ion Anton, Dumitru Stăniloae, Mihai Cosma, Claudiu Săftoiu, Iosif Constantin Drăgan, George Băjenaru, Cleopatra Lorințiu, Ion Heliade-Rădulescu, Andrei Partoș, Ion Cristoiu, Mircea Badea, Grațian Cormoș, Aristide Buhoiu, Ioana Sava, Brândușa Prelipceanu, Nicole Valéry-Grossu, Gabriel Liiceanu, Ion Agârbiceanu, Eliza Macadan, Florian Bichir, Emil Șimăndan, Bogdan Suceavă, Adriana Săftoiu, Ioan Chirilă, Gabriela Vrânceanu-Firea, Paul Lampert, Octavian Paler, Alexandru Vianu, Dumitru Toma, Eugen Barbu, Eric Winterhalder, Cristian Mungiu, Vintilă Horia, Dan Pavel, Mircea Dinescu, Cristian Tudor Popescu, George Pruteanu, Emil Hurezeanu, Ivo Muncian, Radu Jörgensen, Lazăr Lădariu, Eugen Ovidiu Chirovici, Adrian Hoajă, Doina Drăguț, George Muntean, Barbu Catargiu, Adrian Mîrșanu, Victor Frunză, Lorena Lupu, Alexandru Candiano-Popescu, Marius Mircu, Dănuț Ungureanu, Vasile Copilu-Cheatră, Rodica Culcer, Andrei Gorzo, Zaharia Stancu, Eugen Cojocaru, Răsvan Popescu, Ion Anghel Mânăstire, Pamfil Șeicaru, Tudorel Oancea, Dorin Ștef, Paula Seling, Sabin Gherman, Marian Coman, Brîndușa Armanca, Valeriu Turcan, Teșu Solomovici, Sorin Roșca Stănescu, Tudor Octavian, Vasilica Ghiță Ene, Gabriela Adameșteanu, Radu Negrescu-Suțu, Cornel Nistorescu, Petre Got, Dumitru D. Șoitu, Geo Bogza, Dan Diaconescu, Stelian Popescu, Nicolae Carandino, Valer Chioreanu, Ioan Massoff, Corneliu Stoica, Adelin Petrișor, Ion Călugăru, Andrei Alexandru, Ludovic Roman, Radu Paraschivescu, Vasile Urechea-Alexandrescu, Elis Râpeanu, Cezar Petrescu, Ion Monoran, Thomas Csinta, Marian Odangiu, Paul Barbăneagră,…

- Români francezi: Vladimir Cosma, Emil Cioran, Matei Vișniec, Tristan Tzara, Victor Brauner, Elvira Popescu, Gherasim Luca, Dinu Flămând, Vasile Șirli, Elena Văcărescu, Constantin Virgil Gheorghiu, Ion Vlad, Thomas Csinta, Paul Barbăneagră, Bogdan Stanoevici, Ariel Moscovici, Luminița Cochinescu, Alice Cocea, Roxana Eminescu, Irina Ionesco, Eli Lotar, Alexandre Revcolevschi, Radu Mihăileanu, Horia Surianu, Haim Brézis. Extras:Vladimir Cosma(n. 13 aprilie 1940, București) este un violonist, compozitor și dirijor francez, născut la București, România, într-o familie de muzicieni. Tatăl său, Teodor Cosma, este pianist și dirijor, mama sa, Carola, autor- compozitor, unchiul său, Edgar Cosma, compozitor și dirijor, iar una dintre bunici a fost pianistă, elevă a celebrului Ferrucio Busoni. După câștigarea primelor sale premii la Conservatorul Național de la București, Vladimir Cosma ajunge la Paris (unde emigrase unchiul Edgar), în 1963, unde își va continua studiile cu Nadia Boulanger și la Conservatorul Național din Paris. Pe lângă formația clasică, s-a simțit atras, de foarte tânăr, de muzica de jazz, muzica de film și toate formele muzicilor populare. Începând din 1964, a efectuat numeroase turnee în lume concertând ca violonist, dar, curând, se va consacra din ce în ce mai mult compoziției. Scrie diferite lucrări printre care: „Trois mouvements d’été” pentru orchestră simfonică, „Oblique” pentru violoncel și orchestră, muzică pentru scenă și balet („olpone” pentru Comedia Franceză, opera „Fantômas”, etc.). În 1968, Yves Robert îi încredințează prima muzică de film: „Alexandre le Bienheureux”. De atunci, Vladimir Cosma a compus mai mult de trei sute de partituri pentru filme de lung metraj sau serii TV. Cinematografia îi datorează numeroase succese în colaborare în special cu: Yves Robert, Gérard Oury, Francis Veber, Claude Pinoteau, Jean-Jacques Beineix, Claude Zidi, Ettore Scola, Pascal Thomas, Pierre Richard, Yves Boisset, André Cayat…
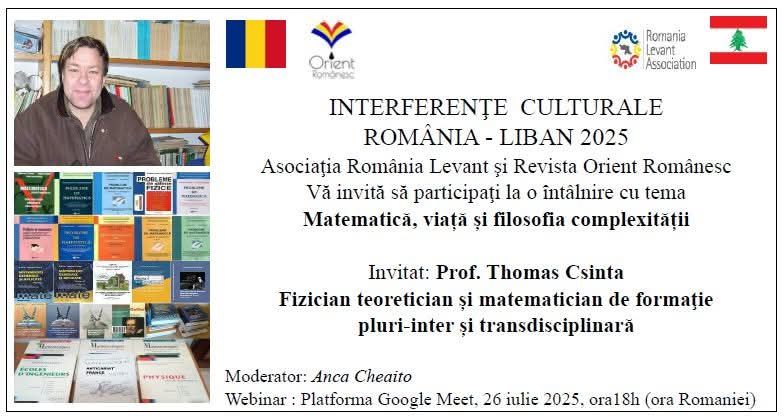
Interviu exceptional–Prof. Thomas Csinta
Matematician • Om de știință • Filosof • Jurnalist
„Ordine, haos și conștiință–despre om şi algoritm”.
Prof. Thomas Csinta este matematician, specialist în problematici internaționale și dezvoltare academică transfrontalieră. A activat în multiple instituții de învățământ superior din Europa și din spațiul francofon, fiind recunoscut pentru contribuțiile sale la consolidarea parteneriatelor universitare internaționale. Pe lângă activitatea sa didactică, este și un prolific autor, consultant educațional și promotor al inovării în învățământul superior. Stilul său riguros, dar deschis, și abordarea sa inter-disciplinară l-au transformat într-un mentor pentru numeroși studenți și colegi de breaslă. Un nume rar în spațiul public românesc și internațional, Prof. Thomas Csinta este una dintre acele minți care refuză să fie încadrate într-un singur domeniu. Matematician de formație, specialist în sisteme complexe aplicate fenomenelor socio-judiciare, filosof al științei și jurnalist cu viziune critică, profesorul Thomas Csinta propune o perspectivă originală asupra lumii contemporane–o lume în care matematica, gândirea morală și conștiința civică sunt chemate să răspundă provocărilor erei algoritmilor și inteligenței artificiale. Un interviu profund, în care:
- Matematica devine o hartă a vieții spirituale
- Filosofia întâlnește teoria haosului
- Justiția este analizată ca fenomen emergent în rețele sociale
- Inteligența artificială este interogată dincolo de mit și fascinație
- Lectura apare ca ultimă formă de libertate și rezistență a conștiinței
- Interviul este parte din seria unor proiecte editoriale dedicate celor care gândesc în profunzime, dincolo de zgomotul vremii
- Un dialog-eveniment pentru toți cei preocupați de sens, cunoaștere și umanitate
- Data: 26 iulie 2025/ora: 18h (ora României)
- Platforma Google Meet
- Moderator: Anca Cheaito
Ne exprimăm profunda recunoștință și aleasa admirație față de domnul profesor Thomas Csintapentru onoarea de a fi fost alături de noi în cadrul acestui interviu excepțional. Prin claritatea gândirii, finețea analizei și deschiderea către dialog autentic, ați oferit nu doar răspunsuri, ci ferestre către înțelegere, punți între știință și umanitate, între matematică și conștiință, între haosul lumii și ordinea interioară. Vă mulțumim pentru profunzimea ideilor și pentru curajul de a gândi dincolo de convenții. Prezența dumneavoastră a fost o adevărată onoare și o inspirație. Cu considerație și recunoștință
Mulțumiri Prof. Dr. Thomas Csinta
Interviu excepțional – Profesorul Thomas Csinta
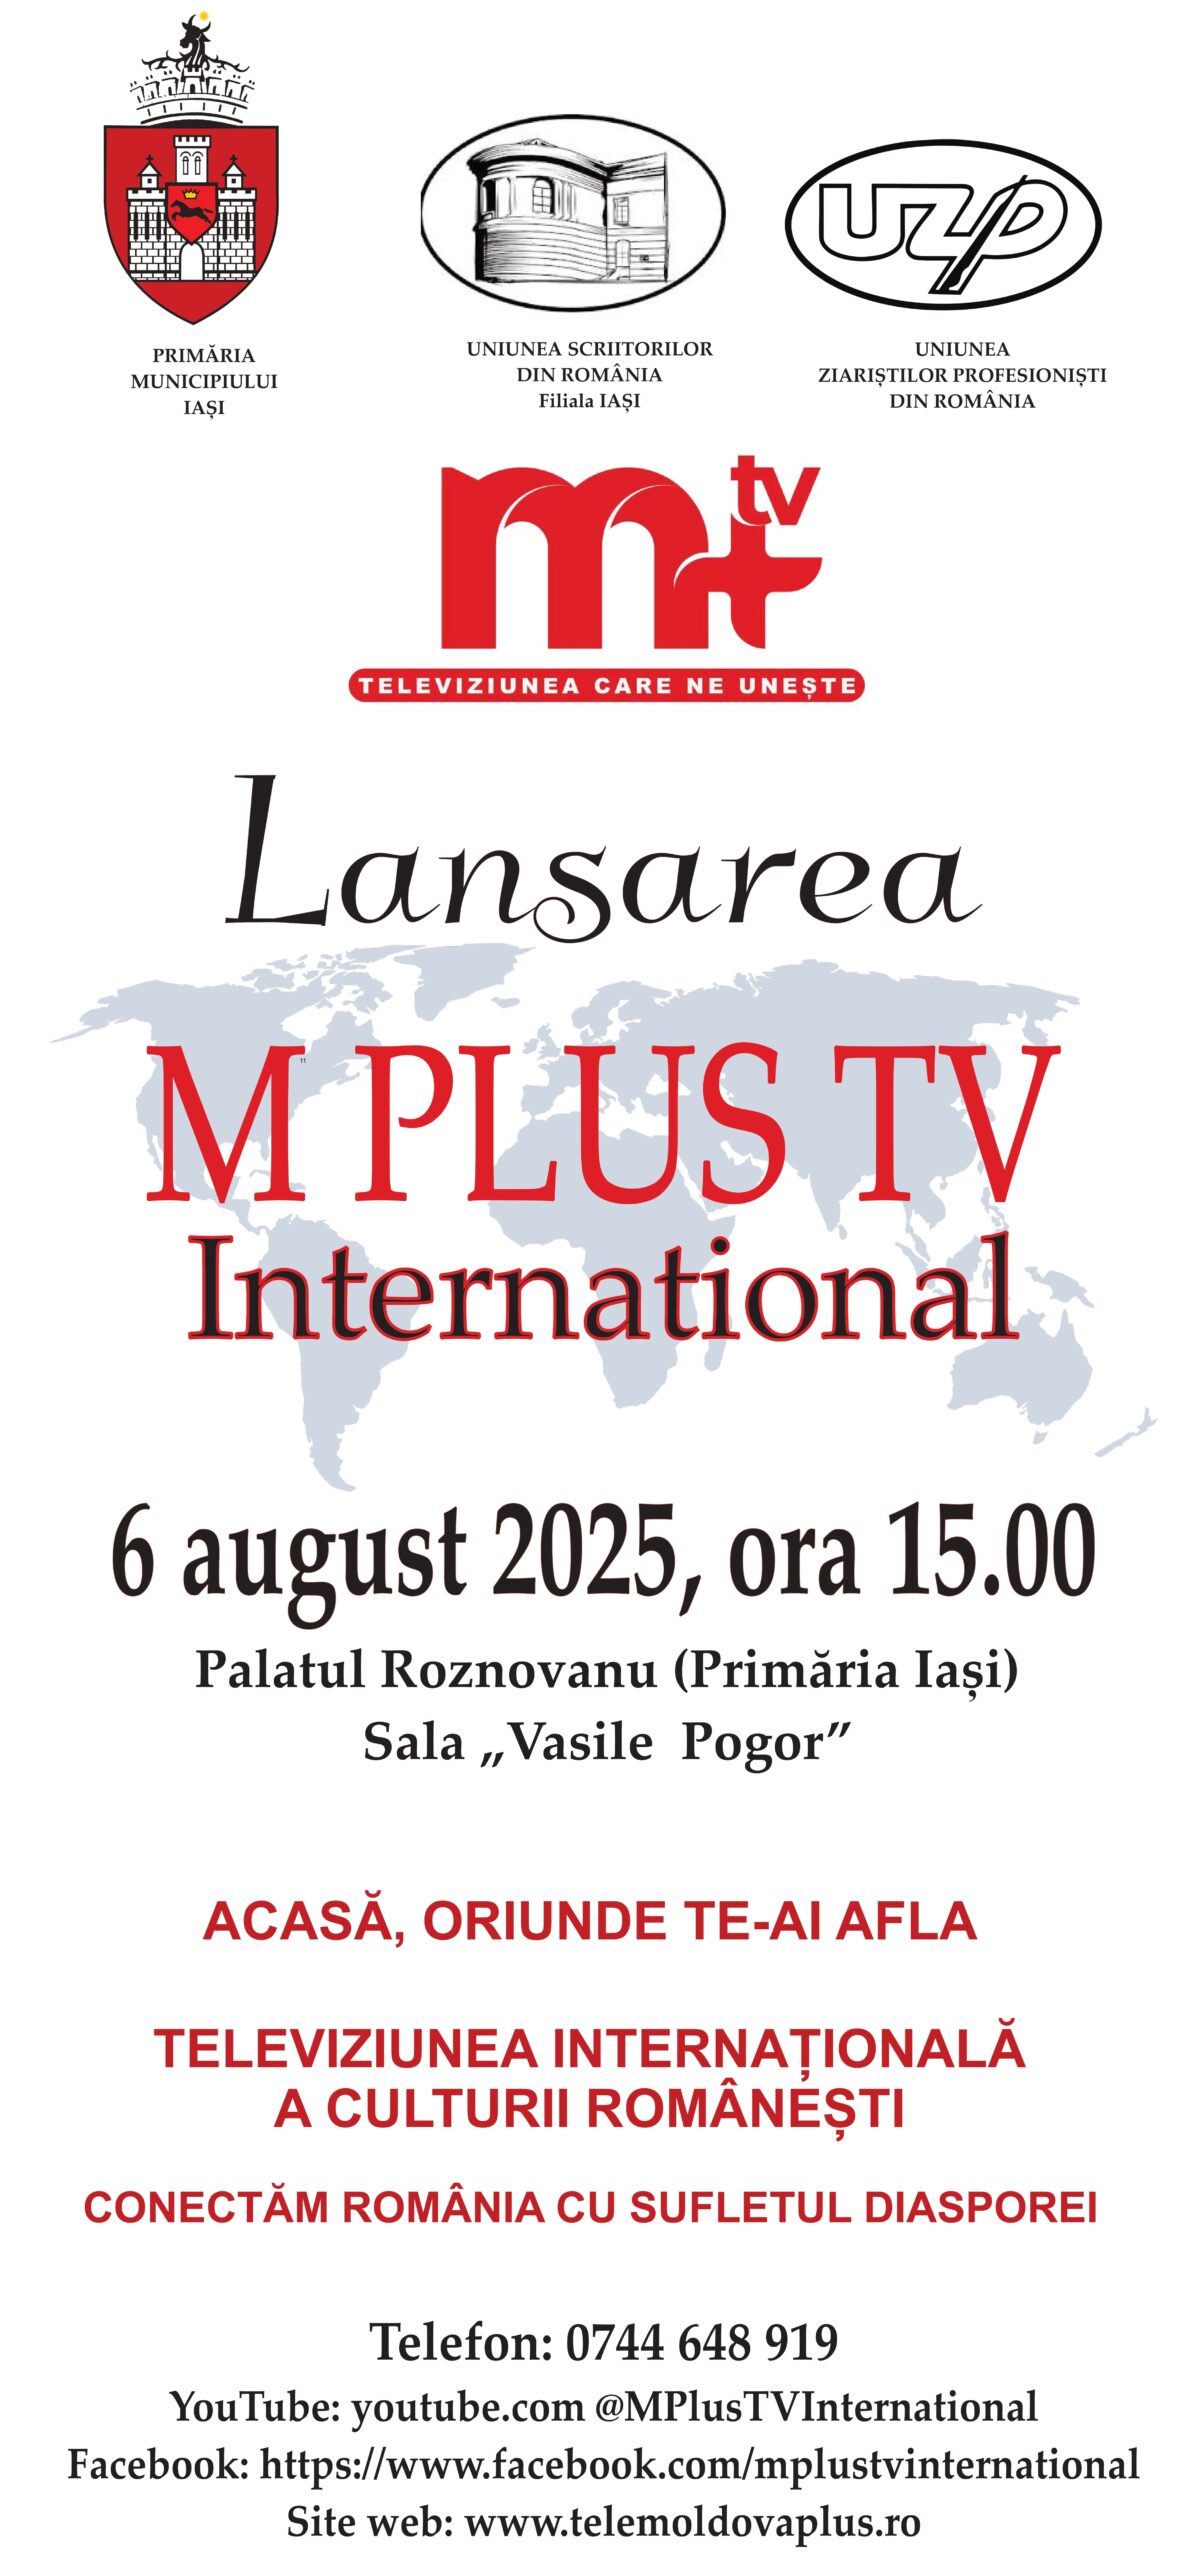
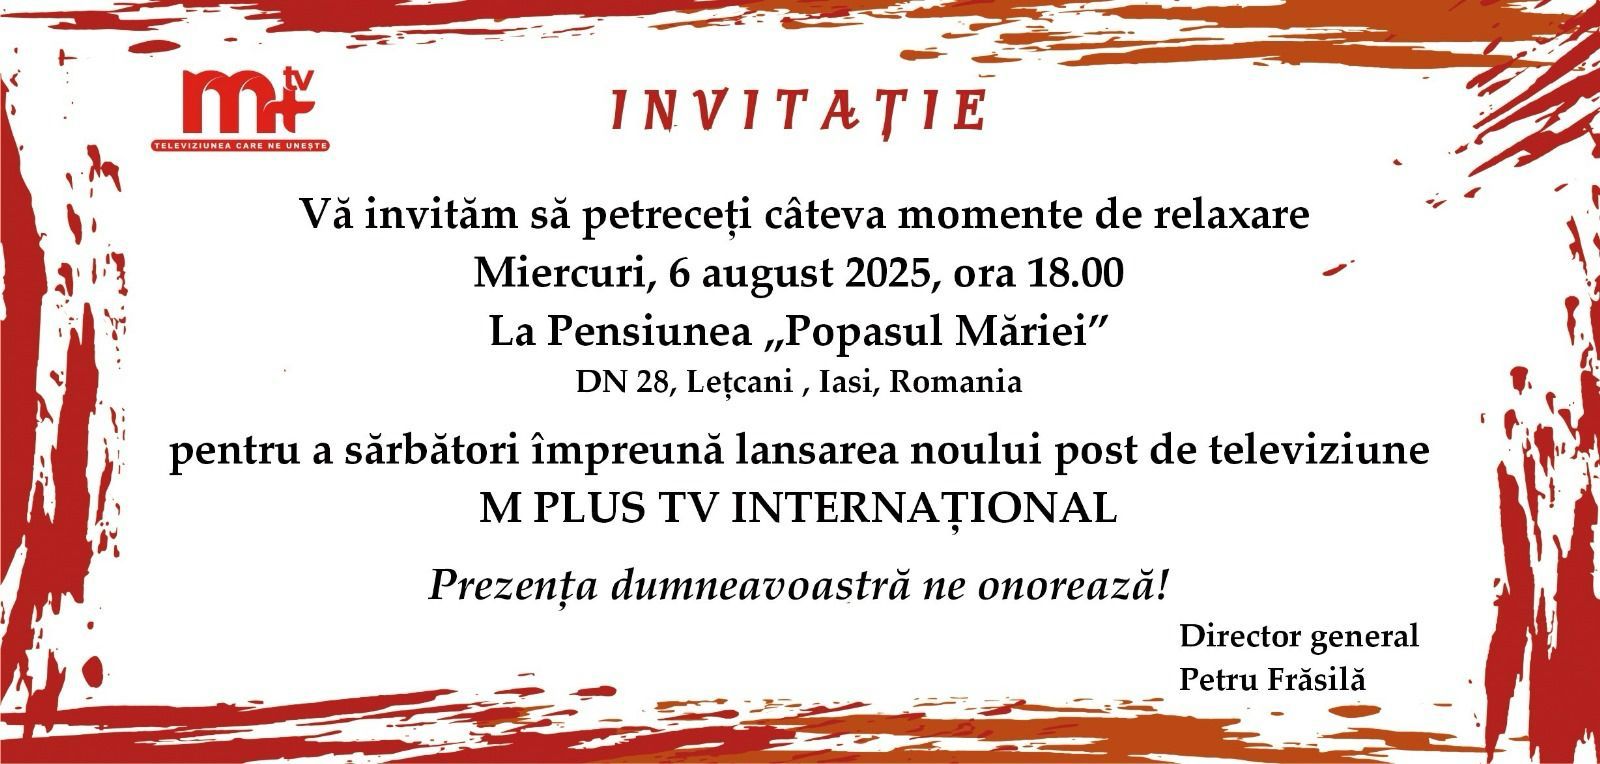
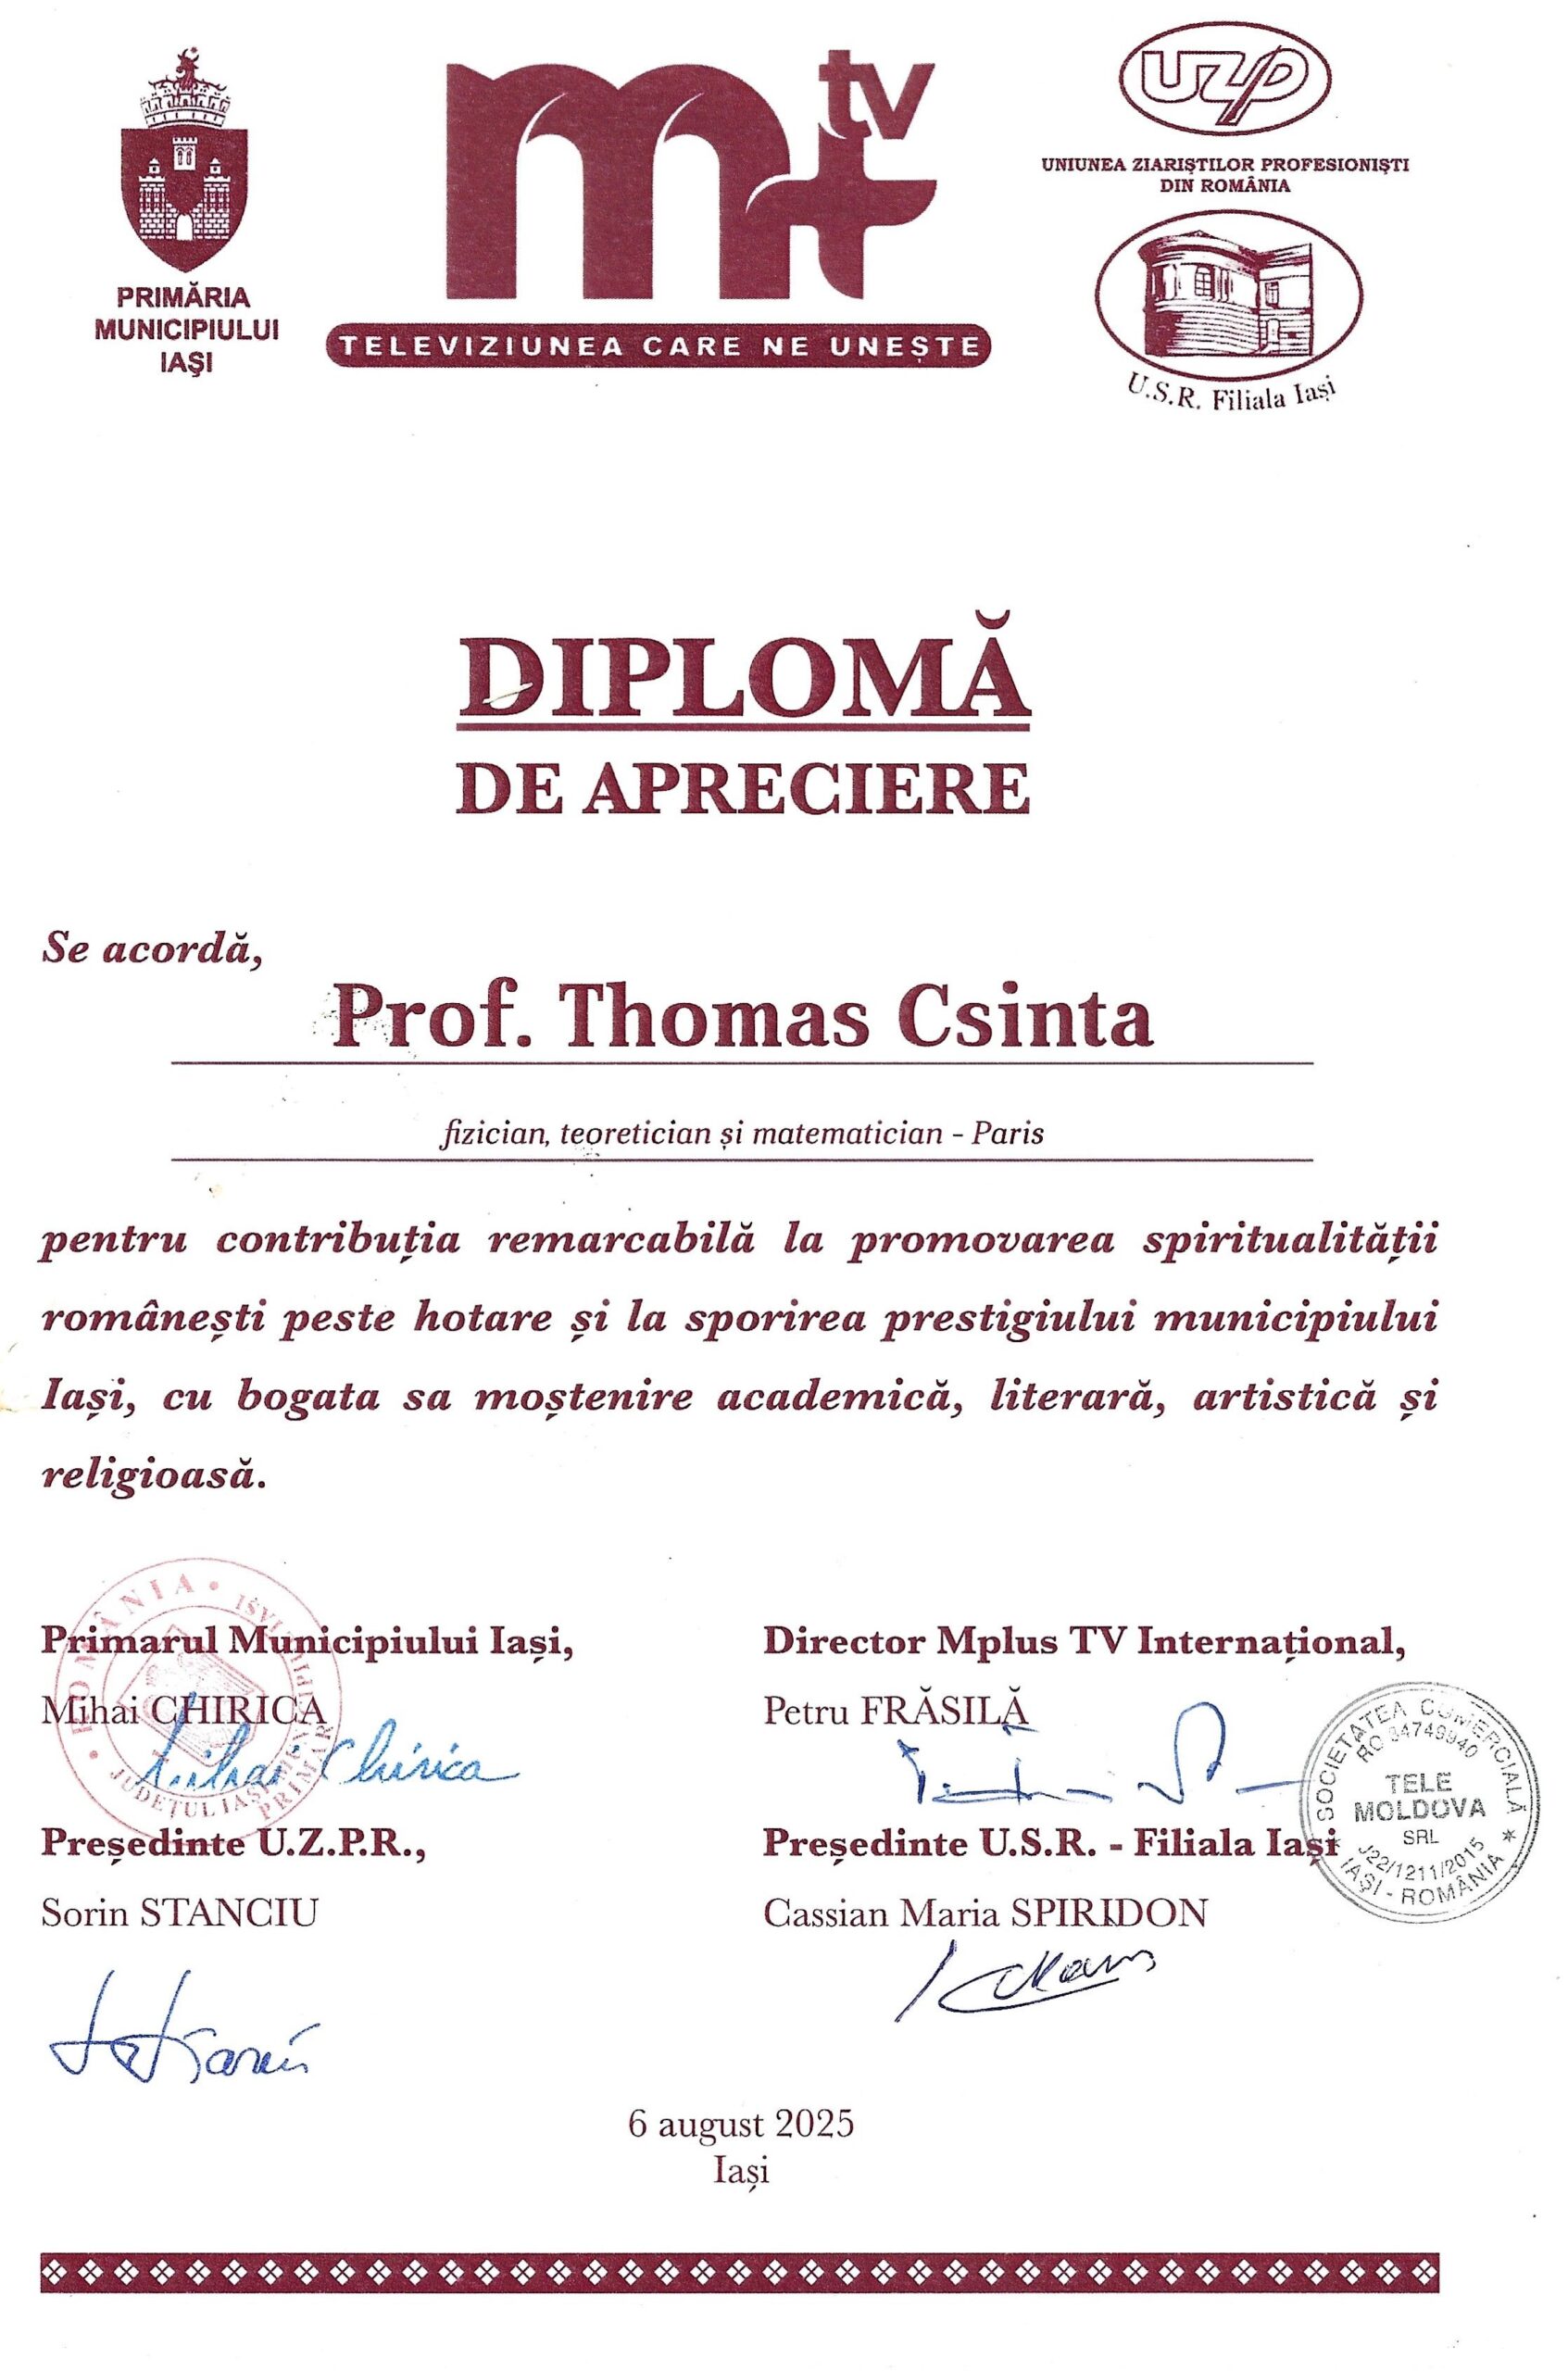
Lansarea canalului de televiziune M+Tv International

Bonjour M+Tv,
Sunt Thomas CSINTA, profesor de modelizare matematică și matematici aplicate în științe socio–judiciare și director științific al CUFR R&D (Centrul universitar de formare, cercetare și dezvoltare de pe lângă școlile superioare franceze de înalte studii) sau la Conférence des Grandes Ecoles, cum spunem noi.
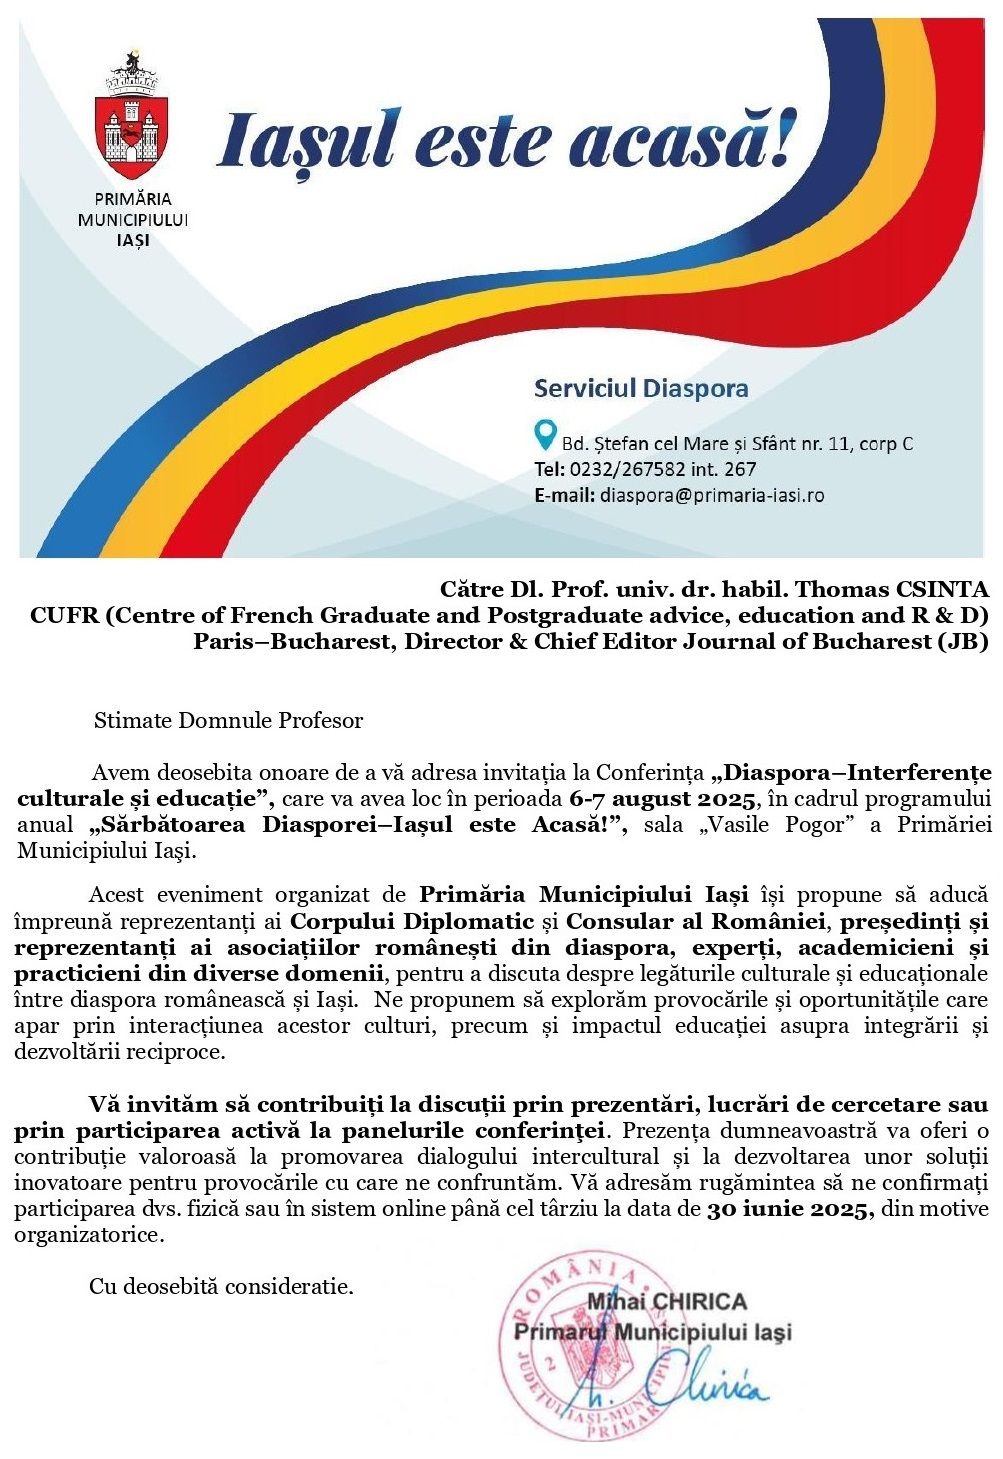
Vă transmit salutările mele din Diaspora română de la Paris, în primul rând, colegului și prietenului meu Petru Frăsilă, directorul postului de Televiziune M+Tv, care împreună cu echipa sa urmează să lanseze filiala internațională a acestuia Canalul M+Tv International în cadrul Conferinței Diasporei de la Iași între 6-7 august intitulată „Interferențe culturale & educație”,dar și celorlați colegi care au contribuit într-o măsură mai mare sau mai mică, direct sau indirect, la realizarea acestui proiect. Activita noastră aici se desfășoară în două mari direcții importante, care de altfel, sunt complementare și corelate organic.
- Prima reprezintă pregătirea candidaților românicu abililități intelectuale înalte din instituțiile universitare românești pentru sistemul (ultra)elitist al școlilor superioare franceze de înalte studii (Les Grandes Ecoles) în toate cele 3 cicluri universitare (Ciclu 1– Classe Prépa, Ciclul 2–Școala de înalte Studii/Grande Ecole, Ciclul 3–Școala Doctorală) care domină înățământul universitar de masă francez de tip LMD de sute de ani. Cu cei peste 1.500 de tineri (studenți) capabili de performanță admiși la concursurile de admitere (în peste 2 decenii)CUFR R&Da devenit, astfel, un important generator al unei diaspore românești de elită din Franța, și care, astăzi, prin rolul său important pe care îl deține în cadul societății civile contribuie la prosperitatea spirituală și materială a națiunii franceze.
- În ceea ce privește a doua direcție, prin intermediul serviciului internațional de investigații criminale al Jurnalului Bucureștiului (publicație cultural–educațională cu caracter academic franco– română și de cercetare în științe socio–judiciare a CUFR R&D, a cărei director și redactor șef sunt) în parteneriat cu Organizația pentru Apărarea Deținuților din Diaspora(a cărei președinte de onoare sunt, având președinte–fondator pe Cătălin Asavinei, consilier penitenciar, de integrare socială și probațiune), Organizația pentru Apărarea Drepturilor Omului a Națiunilor Unite (a cărei atașat de presă sunt de peste două decenii, având președinte fondator pe Prof. univ. dr. Florentin Scalețchi) și în sfârșit, UZPR cu filiala Iași–Modova (în al cărei colegiu director și consiliu științific, în calitate de membru, îndeplinesc totodată și funcția, care mă onorează, de președinte al Subfilialei franceze de la Paris, având președinte pe Col. (r). Grigore Radoslavescu) este orientată și concentrată, în exclusivitate, în soluționarea unor dosare criminale de mare anvergură în care compatrioți de-ai noștri români din diaspora sunt încarcerați în arest preventiv și urmează a fi judecați în procedura juridică criminală de către Curțile cu Jurați ale TJP (Tribunalul Judiciar Paris) unde sunt atașat permanent (de presă) din partea OADO începând cu acest deceniu.
În sfârșit, corelarea celor două direcții are loc prin furnizarea de subiecte de teze de doctorat și de cercetare în domeniul socio–judiciar instituției cu caracter academic CUFR R&Dde către Serviciul Internațional de Investigații Crimiale al Jurnalului Bucureștiului, în cadrul căreia, pentru rezultatele de excepție obținute, am fost distins cu Cavaler al Ordinului „Crucea de Aur” a Drepturilor Omului a Națiunilor Unite și sunt propus în 2028 pentru Marele Premiu ONU (acordat la fiecare 5 ani), echivalentul Premiului Nobel pentru Drepturile Omului. În încheiere, precizez faptul că în era noastră a transnaționalismului, în contextul mobilității academice românești tot mai active, cred că pentru profesori, cercetători și studenți din diaspora, postul de televiziune M+Tv International nu va fi doar un instrument de informare, dar și o continuitate spirituală cu spațiul cultural românesc.